제2장. 결제 완결성과 헤르슈타트 리스크: 1974 프랑크푸르트에서 2008 리먼까지
5시간의 시차와 사라진 약 6억 2천만 달러, ISDA 600조 달러 장외 파생상품 연쇄 붕괴가 남긴 분산 2단계 커밋(2PC)의 필연성
"원금 위험이란 상대방의 부도를 미처 알기 전에 먼저 넘긴 증권이나 먼저 보낸 대금을 되돌려받지 못할 위험이다." — 지급결제제도위원회·국제증권감독자기구, 「증권결제시스템에 대한 권고」, 2001
1. 1974년 6월 26일 오후 3시 30분 프랑크푸르트의 시계
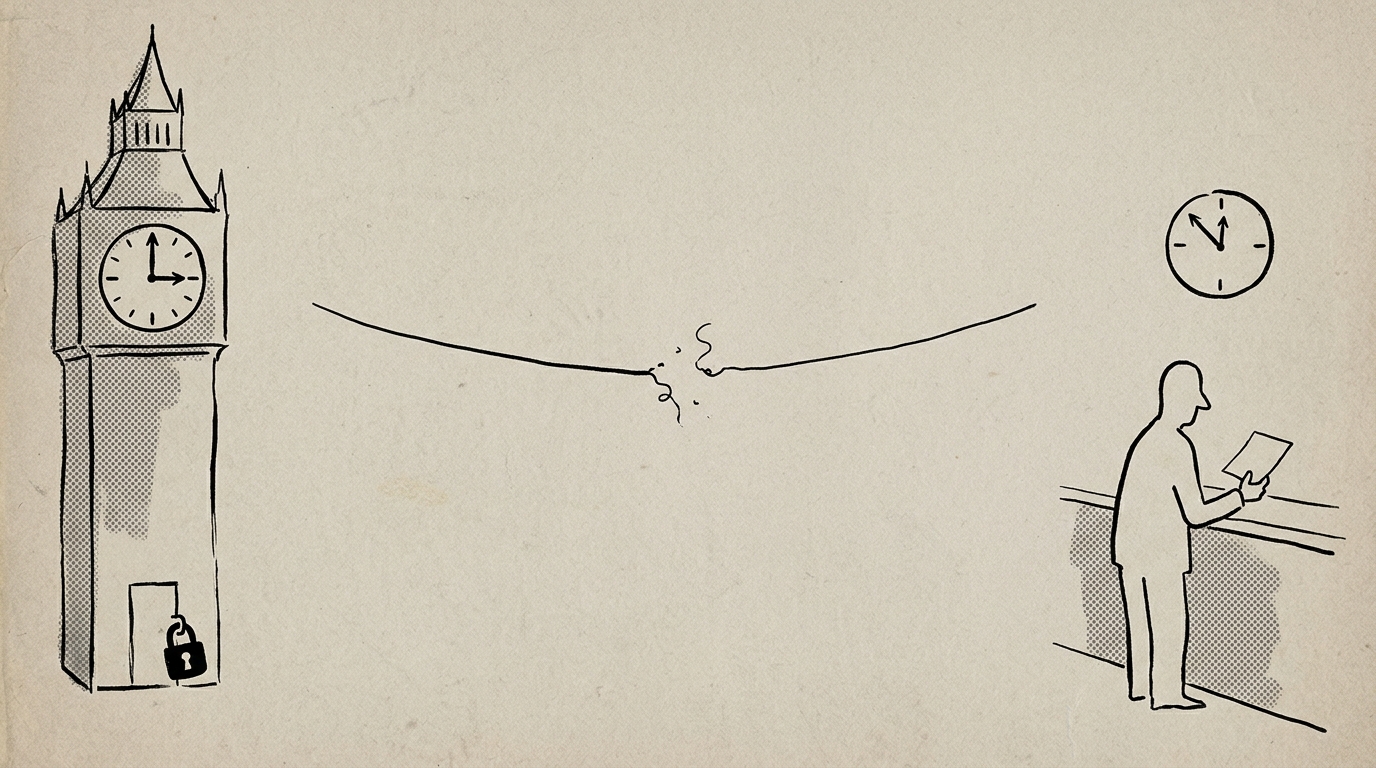
1974년 6월 26일 수요일 오후 3시 30분, 독일 거액 결제 영업일이 막 닫힌 뒤였습니다. 기준 시계는 프랑크푸르트(중앙유럽표준시, Central European Time, CET)이고, 영업을 정지당한 헤르슈타트 은행(Bankhaus Herstatt)의 본점은 쾰른에 있었습니다. 독일 연방신용제도감독청(현 연방금융감독청 Federal Financial Supervisory Authority, BaFin의 전신)은 외환 투기 실패로 회복 불가능한 손실을 낸 이 중소 민간은행에 영업정지와 청산을 명령했습니다.
독일 시각 15시 30분은 중앙은행인 독일연방은행(Deutsche Bundesbank)의 거액 결제 시스템(Bundesbank-Giro)이 당일 영업을 공식 마감한 직후였습니다. 헤르슈타트와 외환 거래를 했던 상대 은행들은 만기가 돌아온 독일 마르크화(DEM)를 이미 독일 결제망으로 입금한 상태였습니다. 그 마르크 결제는 취소 불가능하게 완결(Finalized)되어 있었습니다.
반대쪽 다리(Leg)인 미국 달러화(USD)는 아직이었습니다. 같은 순간 뉴욕은 오전 10시 30분(동부 일광절약시, Eastern Daylight Time, EDT)이었습니다. 1974년 여름 서독은 표준시, 미국은 연중 일광절약시라 두 도시의 시차는 다섯 시간이었습니다. 달러 지급은 뉴욕 외환 청산소 결제망(Clearing House Interbank Payments System, CHIPS)으로 이어질 예정이었고, 당시 CHIPS는 차액 결제라 그 지급의 법적 완결은 다음 날이었습니다.
영업정지 소식이 뉴욕에 닿자, 헤르슈타트의 달러 결제 대행을 맡던 체이스 맨해튼 은행(Chase Manhattan Bank)은 달러 계좌를 동결하고 대외 지급을 멈췄습니다. 상대 은행들은 마르크화를 넘겨주고도 맞교환받아야 할 약 6억 2천만 달러를 받지 못했습니다.
영업정지 순간을 기준으로 두 시계는 다섯 시간 떨어져 있었습니다. 마르크는 이미 넘어갔고 달러는 아직 완결되지 않았으므로, 먼저 건넨 쪽은 원금 전액에 노출되었습니다. 은행들은 상대 지급을 확인할 때까지 송금을 멈추었고, CHIPS는 일시적으로 그리드락(Gridlock) 위험에 빠졌습니다.
이 참사와 같은 해의 다른 은행 불안은, G10 중앙은행 총재들이 그해 말 바젤은행감독위원회(Basel Committee on Banking Supervision, BCBS)를 설립하는 계기가 되었습니다. 금융 역사에는 한 자산의 인도가 상대 자산의 인도와 원자적으로 맞물리지 못할 때 생기는 원금리스크(Principal Risk)에 이름이 붙었습니다. 바로 헤르슈타트 리스크(Herstatt Risk)입니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
2. 시차 노출과 원금리스크의 수리적 정식화
헤르슈타트 사태의 교훈을 단순한 역사적 일화로만 넘겨서는 안 됩니다. 다섯 시간은 영업정지 순간 두 도시의 시차이고, 한 거래의 노출 길이는 그보다 길 수도 있습니다. 수식을 열기 전에 직관적인 그림 하나를 떠올려 보십시오. 안개 낀 협곡의 외나무다리 한가운데서 내가 먼저 현금이 가득 든 금가방을 상대방에게 건네주고, 상대방이 자기 마을 금고에서 반대 통화를 꺼내 올 때까지 빈손으로 기다리는 상태입니다. 다리 저편에서 성문이 잠기는 순간, 내 금가방은 영영 돌아오지 않습니다.
외환(Foreign Exchange, FX) 교환이나 증권 대금 동시 결제(Delivery versus Payment, DvP)에서, 거래 일방이 제1 레그(Leg 1, 예: 독일 마르크화 또는 채권)를 상대방에게 취소 불가능하게 인도한 시각을 \(t_{\mathrm{paid}}\)라 하고, 반대급부인 제2 레그(Leg 2, 예: 미국 달러화 또는 대금)를 최종 입금 완결받은 시각을 \(t_{\mathrm{settled}}\)라 정의합시다.
그러나 두 결제망 사이의 독립 운영으로 인해 발생하는 원금리스크는
여기서 \(V_{\mathrm{asset}}\)은 그 거래의 총액(Gross Notional Value)이며, \(\mathbb{I}(\cdot)\)는 상대방의 파산·영업정지가 구간 \([t_{\mathrm{paid}}, t_{\mathrm{settled}}]\) 안에 있으면 1, 아니면 0인 지시 함수(Indicator Function)입니다.
다섯 시간은 15:30 CET와 10:30 EDT가 같은 순간이라는 시차입니다. 한 거래의 노출 길이는 그와 별개로 \(t_{\mathrm{settled}} - t_{\mathrm{paid}}\)입니다. 예를 들어 마르크 지급이 \(t_{\mathrm{paid}} = \text{14:00 CET}\), 달러 완결 예정이 \(t_{\mathrm{settled}} = \text{21:30 CET}\)이면 노출은 7.5시간이고, 구간의 중점은 17:45 CET입니다. 15:30 CET는 중점이 아니라 구간 안의 한 점입니다. 그 시각에 영업정지가 나면 이 예시(\(V_{\mathrm{asset}} \approx \text{1,000만 달러}\), 2,500만 마르크)의 \(R_{\mathrm{principal}}\)은 1,000만 달러입니다. 이 금액은 당일 체이스가 보류한 총액 약 6억 2천만 달러와 다른, 한 건의 예시입니다.
두 다리가 한 트랜잭션에서 함께 완결되면 지급만 일어나고 수취는 일어나지 않은 상태가 원장에 없으므로 원금 손실은 0입니다. 시각을 같다고 두면 닫힌 구간 \([t, t]\)는 그 시각 한 점입니다.
대체 비용 리스크(Replacement Cost Risk) 대 원금리스크(Principal Risk): 왜 200배 더 치명적인가
금융을 처음 접하는 독자들은 흔히 "거래 상대방이 파산하면 환율 변동분 정도만 손해 보는 것 아닌가?"라고 오해합니다. 그러나 자본시장 리스크 관리에서 결제 전 파산과 결제 도중 파산은 하늘과 땅 차이입니다. 두 은행이 1억 달러와 9,200만 유로를 맞바꾸기로 외환 거래를 맺은 상황을 비교해 보십시오.
-
대체 비용 리스크(Replacement Cost Risk — 양측 모두 송금하기 전에 상대방이 파산할 때): 아직 누구도 돈을 보내지 않았으므로 내 원금
1억 달러는 내 금고에 무사히 남아 있습니다. 다만 다른 은행과 똑같은 조건으로 다시 환전 계약을 맺으려는데 그사이 유로화 환율이 0.5% 올랐다면, 내가 입는 피해는 환율 변동 차액인50만 달러(원금의 0.5%)에 불과합니다. -
원금리스크(Principal Risk — 내가 먼저 9,200만 유로를 보낸 뒤 상대방이 파산할 때): 이미 내 금고에서
9,200만 유로(약1억 달러가치)가 빠져나가 상대방 파산재단에 묶여 버렸는데 약속된 달러는 들어오지 않습니다. 이때 증발하는 금액은 50만 달러가 아니라 원금 100% 전체인1억 달러입니다. 시장 변동 위험보다 무려 200배 더 치명적인 즉사(Instant Wipeout) 위험이며, 자기자본 10억 달러짜리 우량 은행도 이런 비대칭 사고를 하루 열 건만 맞으면 그날로 파산합니다.
그렇다면 독립된 두 개의 원장(\(\mathcal{L}_{1}\)과 \(\mathcal{L}_{2}\))을 원자적 합의 프로토콜 없이 운영할 때, 시스템이 이러한 비대칭 손실 상태에 빠질 확률은 어떻게 누적될까요? 이는 1시간마다 아주 미세한 확률로 철문이 내려와 잠기는 긴 지하 복도를 통과하는 일과 같습니다. 한 번 지나갈 때 갇힐 확률은 작아 보여도, 복도가 길고(\(\Delta t > 0\)) 매일 수천 번 왕복한다면 철문에 갇히는 참사는 복리(Compound)로 불어나 필연이 됩니다.
두 원장의 개별 상태를 정상 완료(\(\top\))와 미결·파탄(\(\bot\))이라 할 때, 전체 상태 공간 \(S = \{(\bot, \bot), (\top, \bot), (\bot, \top), (\top, \top)\}\) 중 한쪽만 결제되고 반대쪽은 증발하는 비대칭 손실 상태는 \(\{(\top, \bot), (\bot, \top)\}\)입니다.
실제 숫자를 넣어 확인해 봅시다. 위기 상황에서 상대 기관 영업정지·제재 동결·전신 장애가 발생할 시간당 확률이 불과 \(p_{\mathrm{fail}} = 0.001\) (시간당 0.1%)이라 해도, 5시간 노출(\(\Delta t_{\mathrm{exposure}} = 5\)) 시 회당 비대칭 사고 확률은 \(1 - 0.999^{5} \approx 0.499\%\)입니다.
이를 연간 1,000회의 교차 통화 결제 배치로 누적하면, 1년 내 적어도 한 번 비대칭 대형 사고(\((\top, \bot)\))가 터질 확률은
\(1 - (1 - 0.00499)^{1000} \approx 99.33\%\)
에 달합니다! 오직 \(\Delta t_{\mathrm{exposure}} = 0\)일 때만 \(1 - (1 - p_{\mathrm{fail}})^{0} = \mathbf{0\%}\)가 수학적으로 성립합니다.
수학적 결론은 명료합니다. 상대방의 신용도나 파산 확률 \(p_{\mathrm{fail}}\)을 사전에 완벽히 통제하는 것은 불가능하므로, 시스템 전체의 원금리스크 \(R_{\mathrm{principal}}\)를 0으로 수렴시키는 유일한 해법은 노출 시간 자체를 \(\Delta t_{\mathrm{exposure}} \equiv 0\)으로 압축하는 원자적 2단계 커밋(2PC)뿐입니다.
3. 사가(Saga) 패턴의 파탄과 Daml 원자적 동시 결제(DvP)
현대 클라우드 소프트웨어 엔지니어링에서는 분산 트랜잭션의 성능 병목을 피하기 위해 마이크로서비스 사가 패턴(Saga Pattern)과 사후 보상 트랜잭션(Compensating Transaction)을 널리 사용합니다. 1단계 로컬 데이터베이스를 먼저 커밋하고, 2단계 비동기 메시지를 발행한 뒤, 2단계가 실패하면 1단계의 작업을 반대로 되돌리는 '취소 API'를 호출하는 방식입니다.
그러나 금융 결제의 냉혹한 물리 법칙 앞에서, 이 사가 패턴은 완벽한 재앙으로 귀결됩니다. 현실의 금융자산은 취소 버튼 하나로 되돌릴 수 있는 가벼운 캐시 데이터가 아니기 때문입니다.
| 실물 ISDA 마스터 계약 조항 | 법적 효력 및 차액결제·동시 이행 요건 | Daml 계약 모델 매핑 |
|---|---|---|
| 제2조 (c)항 차액결제 (Payment Netting) | 동일 통화·결제일에 발생하는 쌍방의 지급 채무를 상호 차감하여 단일 차액만 결제 | 단일 트랜잭션 내 다자간 대차대조표 차액결제 대수 |
| 제2조 (a)항 (iii)호 정지조건 (Conditions Precedent) | 상대방이 동시 약정 채무를 이행하는 것을 명시적인 법적 정지조건으로 선언 | assert 문 및 원자적 AcceptDvp 초이스 |
| 제5조 및 제6조 채무불이행 및 조기종결 (Default & Early Termination) | 일방 파산 시 미이행 계약을 즉시 아카이브하고 파산 전 확정 잔고로 정산 | 계약 소비(Consuming)를 통한 즉각적 불변 아카이빙 |
국제스왑파생상품협회(International Swaps and Derivatives Association, ISDA) 마스터 계약 제2조 (c)항은 "일방의 지급 의무 이행은 타방 당사자가 약정된 대가를 동시에 유효하게 지급하는 것을 정지조건으로 한다"고 명시합니다. 법률 문장은 동시성을 선언하고 있지만, 이를 일반적인 TypeScript 사가 패턴으로 구현할 때 어떤 비극이 발생하는지 아래 코드로 확인해 보십시오.
// 전통적인 분산 마이크로서비스 비동기 사가 패턴
interface FxSwapOrder {
  orderId: string;
  partyA: string;     // Chase Manhattan (USD 지급, DEM 수취)
  partyB: string;     // Bankhaus Herstatt (DEM 지급, USD 수취)
  amountDem: number;
  amountUsd: number;
}

async function executeNonAtomicFxSwap(swap: FxSwapOrder): Promise<void> {
  // 1단계: 프랑크푸르트 결제망에서 DEM 이체 (유럽 영업시간 중 완료!)
  await bundesbankApi.transfer({
    from: swap.partyB, to: swap.partyA, amount: swap.amountDem
  });

  try {
    // 2단계: 5시간 뒤 뉴욕 결제망(CHIPS)에서 USD 이체 시도
    // 참사 발생: 15:30에 서독 당국이 Herstatt의 영업을 전격 정지시킴!
    await chipsNewYorkApi.transfer({
      from: swap.partyA, to: swap.partyB, amount: swap.amountUsd
    });
  } catch (error) {
    // 3단계: 전통 분산 시스템의 '보상 트랜잭션(Compensating Transaction)' 시도
    // 파탄: 이미 파산 관재인이 Herstatt 계좌를 압류하여 롤백 거부(HTTP 403 Forbidden)!
    // 현실 세계의 돈은 법원의 결정이 내려지는 순간 '소프트웨어적 롤백'이 불가능합니다.
    await bundesbankApi.rollbackTransfer(swap.orderId); // 법적·물리적 실행 불가!
  }
}
module AtomicSettlement where

-- 1. 상호 합의된 원자적 자산 교환 제안서 (DvP / PvP)
template DvpOffer
  with
    buyer              : Party                  -- 증권 매수자 / USD 지급자
    seller             : Party                  -- 증권 매도자 / DEM 지급자
    cashAssetId        : ContractId CashIou     -- 지급할 현금 계약 핸들
    secAssetId         : ContractId SecurityIou -- 인도받을 증권 계약 핸들
    expectedSecAmount  : Decimal
    expectedCashAmount : Decimal
  where
    signatory buyer
    observer  seller

    -- 2. All-or-Nothing: 양측의 자산 인도가 단일 초이스에서 동시에 전이됨!
    choice AcceptDvp : (ContractId CashIou, ContractId SecurityIou)
      controller seller
      do
        -- 계약 상태 무결성 사전 검증 (Condition Precedent)
        cash <- fetch cashAssetId
        sec  <- fetch secAssetId
        assert (cash.amount == expectedCashAmount && cash.owner == buyer)
        assert (sec.amount == expectedSecAmount && sec.owner == seller)

        -- 단 1밀리초의 시차도 없이 단일 트랜잭션 트리에서 원자적 소유권 이전
        newCashId <- exercise cashAssetId TransferCash with newOwner = seller
        newSecId  <- exercise secAssetId  TransferSec  with newOwner = buyer

        return (newCashId, newSecId)
위의 대조는 금융 결제 인프라의 핵심을 관통합니다. TypeScript의 사가 패턴은 이미 상대방에게 건너간 자산이 상대방 파산 시 파산재단(Insolvency Estate)으로 흡수되어 반환이 동결되는 순간, 보상 트랜잭션 자체가 원천 차단됩니다.
마이크로서비스 아키텍처 컨퍼런스 발표장에서는 '2단계 호출이 실패하면 보상 트랜잭션을 쏘면 됩니다!'라고 우아하게 말합니다. 하지만 독일 파산법원이 오후 3시 31분에 은행 정문에 쇠사슬을 감고 압류 딱지를 붙인 뒤, 파산관재인 서버 앞으로 POST /api/please-give-my-600m-dollars-back 요청을 호출해 보십시오. 돌아오는 응답은 200 OK가 아니라 법원 서기의 정중한 코웃음뿐입니다.
만약 상대방이 승낙 직전에 파산하거나 거래를 일방적으로 파기하려 한다면?
1단계 송금이 이미 체결되었으므로, 파산관재인을 상대로 수년에 걸친 법정 소송을 벌여야 하며 무담보 일반 채권 회수율은 통상 10~20% 수준으로 추락합니다.
AcceptDvp 초이스가 원장에 최종 커밋되지 않았으므로, cashAssetId와 secAssetId 모두 최초 소유자의 계좌에 그대로 머뭅니다. 양측의 자산은 단 1센트도 이동하지 않았으며 손실은 정확히 0입니다.
주택 매매 클로징의 시차에서 파산관재인의 '체리피킹(Cherry-picking)' 악몽까지
왜 법률가들과 금융 엔지니어들이 이토록 '원자적 동시 이행'과 '단일 계약 묶음'에 집착하는지 두 가지 구체적인 사례로 들여다봅시다.
사례 1 — 파산관재인의 '체리피킹(Cherry-picking)' 악몽과 일괄정산(Close-out Netting)
먼저 건건이 전액을 다 주고받는 총액 결제(Gross Settlement)와 주고받을 돈을 상쇄해 순차액만 결제하는 차액결제(Netting)를 구분해 봅시다.
A 은행과 B 은행 사이에 10건의 파생상품 스왑 계약이 걸려 있는데, 5건은 A 은행이 받을 돈(+5억 달러)이고 5건은 A 은행이 줄 돈(-4억 8천만 달러)이어서 경제적 실질 순채권은 +2천만 달러뿐이라고 합시다.
만약 B 은행이 파산했을 때 이 10건이 법적·시스템적으로 하나의 원자적 묶음으로 보호받지 못한다면, 파산재단을 극대화해야 하는 B 은행의 파산관재인(Bankruptcy Receiver)은 이른바 체리피킹(Cherry-picking, 유리한 계약만 골라 먹기)을 행사합니다. 즉 "당신네 A 은행이 우리에게 줄 4억 8천만 달러 계약 5건은 정상 유효하니 오늘 당장 현금 100%를 입금하시고, 우리가 줄 5억 달러 계약 5건은 파산채권자 줄 맨 뒤에 서서 10년 뒤 청산 배당률 10%(5천만 달러)만 받아가시오!"라고 통보하는 것입니다. 순식간에 +2천만 달러 순채권자가 -4억 3천만 달러 순손실자로 전락합니다.
ISDA 마스터 계약이 수천 건의 거래를 단 하나의 법적 계약으로 묶어 정산하는 일괄정산(Close-out Netting)을 명문화한 이유와, Daml이 다수의 자산 이전을 단일 AcceptDvp 트랜잭션 트리로 묶어 부분 이행을 원천 거부하는 이유는 정확히 이 비대칭 약탈을 차단하기 위해서입니다.
사례 2(일상 비유) — 주택 매매 클로징 날 오전 10시, 열쇠 인도와 매매 대금
이 원리는 우리 일상에서도 똑같이 작동합니다. 클로징(Completion) 날 오전 10시, 매수인이 "주택담보대출 자금이 오후 3시에야 송금되니 일단 열쇠부터 넘겨주시고 짐을 빼 주세요"라고 말할 때 매도인이 느끼는 서늘한 불안감이 바로 생활 속의 헤르슈타트 시차 노출(\(\Delta t = 5\text{시간}\))입니다.
점유(제1 레그)를 먼저 넘긴 뒤 정오에 매수인의 채권자가 매수인 계좌를 압류해 버리면 매매 대금(제2 레그)이 끊기기 때문에, 현실에서는 에스크로 에이전트(Escrow Agent)가 매수 대금을 먼저 받아 두었다가 양도 증서(Deed) 등기와 대금 지급, 열쇠 인도를 같은 클로징 절차 안에서 동시에 맞바꾸는 동시이행 장치를 두는 것입니다.
Canton 2단계 커밋(2PC)과 비동기 재할당 프로토콜의 전이 엔진
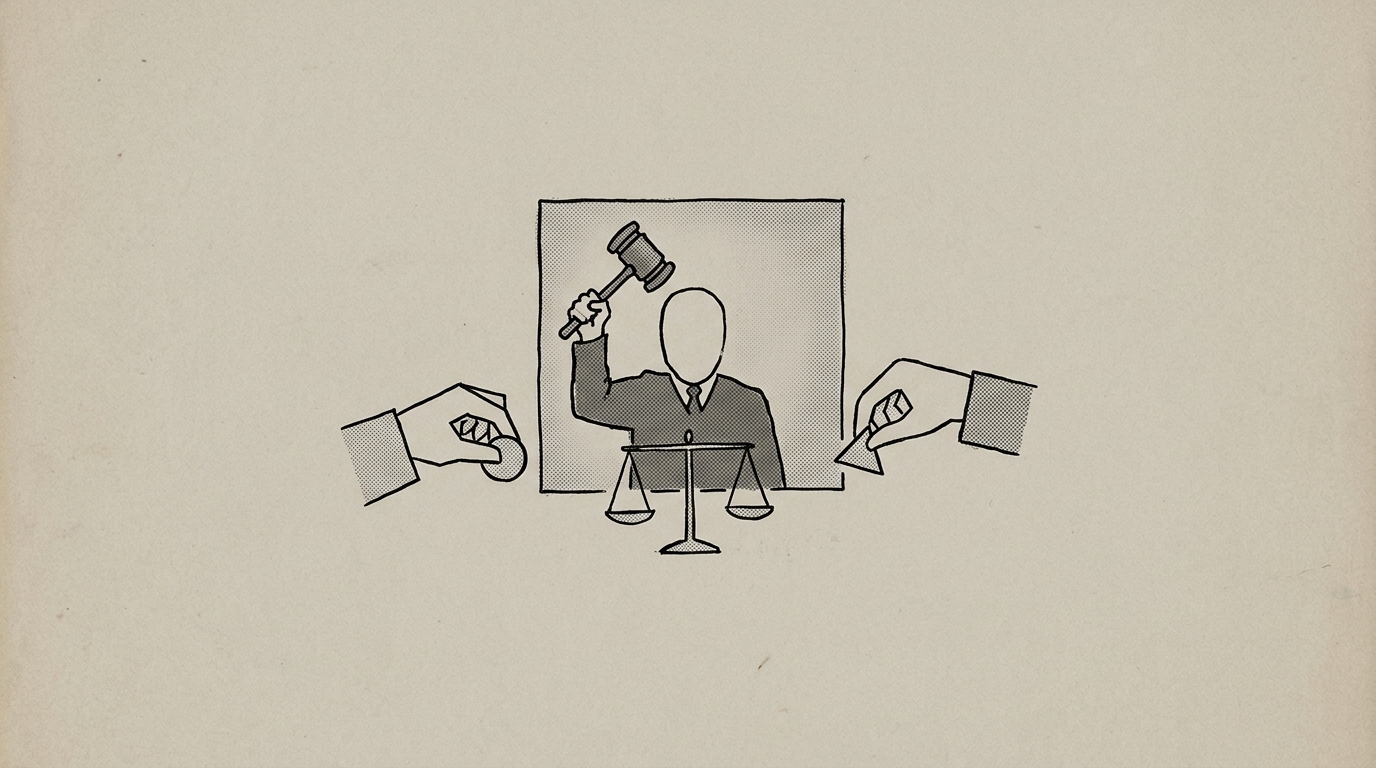
그렇다면 만약 현금 계약(USD)과 증권 계약(DEM 또는 채권)이 서로 다른 물리적 동기화기(Synchronizer)—예컨대 뉴욕 달러 동기화기와 프랑크푸르트 유로 동기화기—에 분리되어 있다면 어떻게 될까요? 단일 트랜잭션으로 묶을 수 없는 이종 네트워크 간의 원자성은 어떻게 유지될까요?
Canton 프로토콜은 이를 비동기 재할당 프로토콜(Asynchronous Reassignment Protocol)이라는 분산 2단계 커밋 전이 엔진으로 해결합니다.
- 1단계: 준비 및 격리(Unassignment Phase). 소스 동기화기에서 계약을 활성 계약 세트(Active Contract Set, ACS)로부터 비활성화하고 잠금(Lock) 처리합니다. 이 과정에서 중재자(Mediator)는 해당 계약이 유효하게 잠겼음을 증명하는 암호학적 재할당 증명서(Reassignment Counter & Proof)를 발급합니다.
- 2단계: 검증 및 완료(Assignment Phase). 타깃 동기화기에서 이 증명서의 서명과 순서자(Sequencer) 타임스탬프를 검증한 후, 새로운 동기화기의 ACS에 계약을 원자적으로 등록합니다. 만약 2단계 진입 전 노드 크래시나 타임아웃이 발생하면, 프로토콜은 계약을 타깃에 등록하지 않고 소스 동기화기에서 자동으로 롤백(Aborted)하여 원래 상태로 복원합니다.
결과적으로 자산은 두 도메인 사이에 복제되거나 유실되지 않고, 정확히 하나의 동기화기에서만 살아 숨 쉬며 원자적 동시 결제를 완성합니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
4. 결제 완결성(PFMI 원칙 8·원칙 12)과 분산 2단계 커밋(2PC)의 제도적 엄밀성
1974년 헤르슈타트의 충격은 반세기에 걸쳐 글로벌 금융 규제 체계의 뼈대를 형성했습니다. 국제결제은행(BIS) 산하 결제 및 시장인프라위원회(CPMI)와 국제증권관리위원회기구(International Organization of Securities Commissions, IOSCO)가 2012년 제정한 금융시장인프라에 관한 원칙(Principles for Financial Market Infrastructures, PFMI)은 전 세계 모든 청산·결제 인프라가 반드시 준수해야 하는 국제 표준입니다.
CPMI-IOSCO PFMI 원칙 8 (결제 완결성, Settlement Finality)
금융시장인프라(Financial Market Infrastructure, FMI)는 최종 결제(Final Settlement) 시점을 법적으로 명확히 정의해야 하며, 늦어도 결제일 당일 종료 시점까지 결제의 취소 불가능성(Irrevocability)과 무조건성(Unconditionality)을 보장해야 한다. FMI는 참가자의 신용 및 유동성 리스크를 줄이기 위해 일중(Intraday) 또는 실시간 결제 완결성을 제공해야 한다.
CPMI-IOSCO PFMI 원칙 12 (가치 교환 결제 시스템, Exchange-of-Value Settlement Systems)
증권, 파생상품, 외환 등 상호 가치 교환을 수반하는 금융 거래를 청산·결제하는 FMI는, 한 자산의 최종 결제가 다른 자산의 최종 결제와 연동되도록 보장함으로써 원금리스크(Principal Risk)를 완전히 제거(Eliminate)해야 한다 — 증권 대금 동시 결제(DvP), 외환 동시 결제(Payment versus Payment, PvP), 증권 대 증권 동시 인도(Delivery versus Delivery, DvD) 메커니즘 필수.
PFMI 원칙 12는 한 의무의 최종 결제가 다른 의무의 최종 결제가 이루어질 때에만 일어나도록 하여, 원금리스크를 제거(Eliminate)하라고 요구합니다. 노출 시간이 0보다 큰 모든 결제를 인가 불가라고 적는 문장은 아닙니다. 원칙이 막는 것은 한쪽 다리만 완결되고 반대 다리는 미완인 채로 남는 구조입니다.
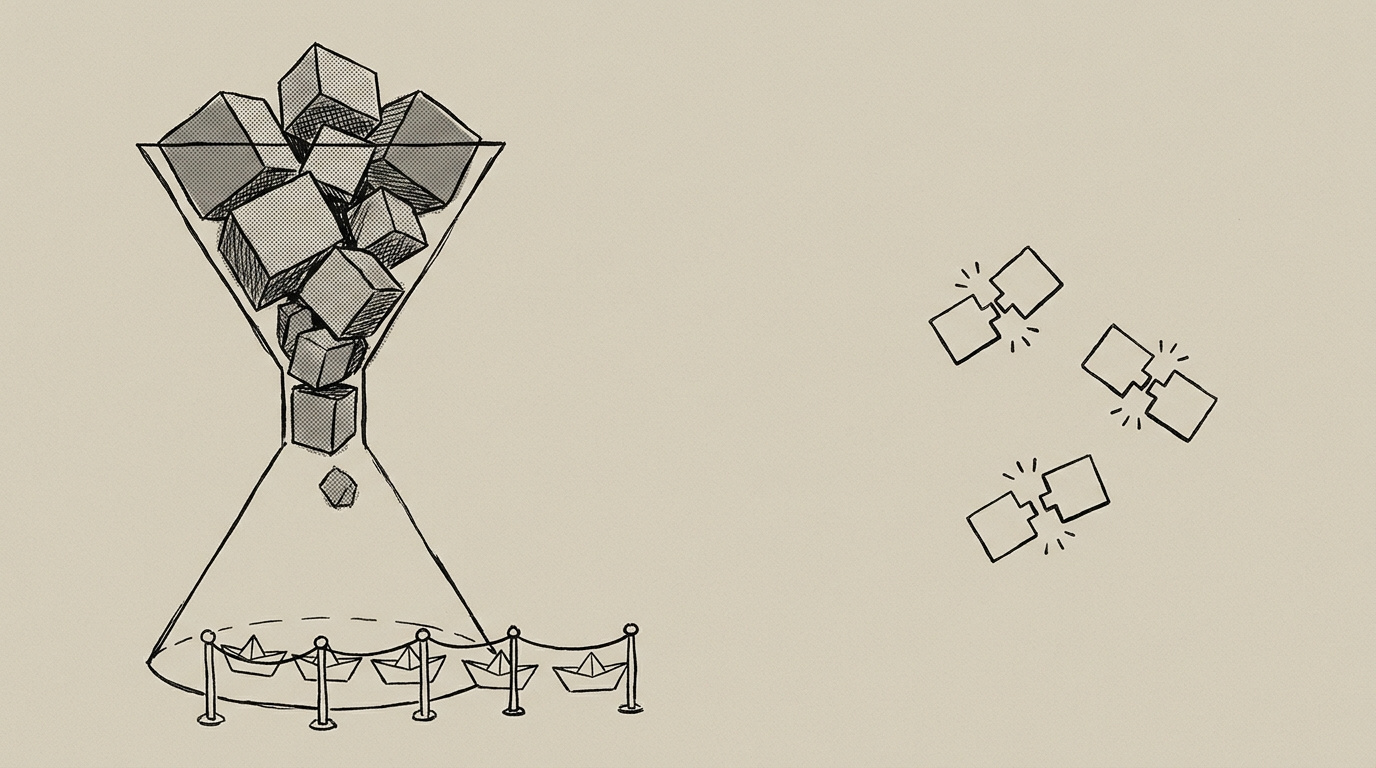
이 문제를 해결하기 위해 2002년 전 세계 주요국 중앙은행과 글로벌 상업은행들이 연합하여 설립한 특수 목적 기구가 바로 외환결제은행(Continuous Linked Settlement Bank, CLS Bank)입니다. CLS 은행은 18개 주요 통화의 중앙은행에 실시간 총액 결제(Real-Time Gross Settlement, RTGS) 계좌를 개설하고, 매일 단 5시간의 중첩 결제 윈도우(Settlement Window) 동안 전 세계 외환 거래를 한데 모아 외환 동시 결제(PvP)로 처리했습니다.
CLS의 출범으로 주요 선진국 통화 간 외환 결제 리스크는 획기적으로 감소했습니다. 그러나 2002년 설계된 중앙 깔때기형 CLS 모델은 오늘날까지 세 가지 구조적 한계를 안고 있습니다.
- 유동성 묶임과 결제 윈도우의 경직성: 아시아·유럽·미주 중앙은행의 영업시간이 간신히 겹치는 중앙유럽표준시(CET) 오전 7시~정오 12시의 짧은 5시간 창구 동안만 가동되므로, 일중 유동성을 맞추기 위해 막대한 당좌 자금을 사전 예치해야 합니다.
- 폐쇄적 멤버십과 중소 금융사 배제: 극소수 글로벌 초대형 결제 회원 은행(Settlement Member)만 직접 참여할 수 있으며, 수천 개 중소 은행과 핀테크·수출입 기업은 비싼 수수료를 내고 간접 청산에 의존하거나 양자 위험에 그대로 노출됩니다.
- 이종 자산(장외 파생상품 및 토큰화 증권) 결제 불가: CLS는 지정된 18개 법정통화 간 외환 교환만 처리할 뿐, 복잡한 장외 파생상품(Over-the-Counter Derivatives, OTC Derivatives)이나 실물자산(Real-World Assets, RWA) 토큰화 증권과의 교차 결제는 아키텍처적으로 수용할 수 없습니다.
사례 3 — 아시아 외환 딜러의 새벽잠을 뺏는 CLS 5시간 결제창과 총액 양자 결제의 사각지대
헤르슈타트 참사 이후 반세기가 지났으니 외환 결제 리스크는 완전히 사라졌을까요? 국제결제은행(BIS) 2025년 4월 3년 조사에서 전 세계 외환 거래액은 하루 9.6조 달러였습니다. 결제 의무로 보면 같은 달 하루 14.2조 달러가 정산되었습니다. 이 중 5.2조 달러(36%)는 외환 동시 결제(PvP)로 원금 위험이 제거되었고, 7.6조 달러(54%)는 사전 상계처럼 위험은 줄지만 없애지는 못하는 방식으로 결제되었으며, 1.4조 달러(10%)는 총액 양자 결제로 원금 위험에 그대로 열려 있었습니다. 2022년 조사의 ‘인도 가능 거래 2.2조 달러’는 이 분류로 대체된 구 집계입니다. 일본 엔화(JPY)·호주 달러(AUD)·싱가포르 달러(SGD)는 CLS의 18개 결제 통화에 포함되어 있지만 아시아·태평양과 북미 자금 담당자들은 유럽 기준 5시간 결제창에 자금을 밀어 넣기 위해 매일 야간·새벽 유동성 전쟁을 치러야 하며, 태국 바트화(THB)·필리핀 페소화(PHP)·대만 달러(TWD)·브라질 헤알화(BRL) 등 수많은 신흥국 통화와 중소 금융기관 간 외환 거래는 높은 가입 장벽 밖에 남겨져 오늘 이 순간에도 1974년과 똑같은 원금 노출을 견디고 있습니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
그리고 CLS 바깥의 이종 자산 사각지대가 폭발한 결정적 사건이 바로 2008년 9월 15일 리먼 브라더스(Lehman Brothers)의 파산이었습니다. 당시 전 세계 장외 파생상품 시장의 명목 잔액은 600조 달러에 달했습니다. 양자 간에 체결된 수백만 건의 복잡한 신용부도스왑(Credit Default Swap, CDS)과 금리 스왑은 중앙 청산소 없이 파편화되어 있었고, 리먼이 쓰러지는 순간 어느 은행이 얼마의 미결제 채권을 쥐고 있는지 아무도 파악하지 못했습니다. 결제 완결성이 단절되자 전 세계 금융기관은 연쇄 디폴트의 공포에 휩싸였습니다.
미국 의회는 이에 대응하여 2010년 도드-프랭크 월스트리트 개혁 및 소비자 보호법(Dodd-Frank Act) Title VII을 제정하고, 표준화된 장외 파생상품의 중앙청산소(Central Counterparty, CCP) 의무 청산과 스왑 거래 데이터 저장소(Swap Data Repository, SDR) 실시간 보고를 법제화했습니다.
그러나 중앙집중식 거대 CCP에 전 세계 모든 리스크를 몰아넣는 방식은, CCP 자체가 파산할 경우 전 세계 금융 시스템이 한순간에 붕괴하는 또 다른 '대마불사(Too Big to Fail)의 집중화'를 초래했습니다.
Canton 프로토콜이 제시하는 패러다임 전환은 바로 여기에 있습니다. 단 하나의 거대 청산소에 전 세계 금융기관의 기밀 데이터와 원장을 몰아넣지 않고도, 각국의 주권과 데이터 프라이버시를 지키는 복수의 동기화기(Synchronizer)들이 비동기 재할당 프로토콜과 2단계 커밋(2PC)을 통해 완벽한 수학적 원자성(All-or-Nothing DvP)을 달성하는 것입니다.
이 장에서 남는 것
- 헤르슈타트 리스크의 본질. 1974년 헤르슈타트 은행 파산은 전산 장애가 아니라, 시차(\(\Delta t_{\mathrm{exposure}} > 0\))와 비원자적 결제가 만들어낸 원금 결제 손실(\(R_{\mathrm{principal}}\))이자 제도적 결함이었다.
- 사가(Saga) 패턴의 금융적 파탄. 일반 분산 시스템의 보상 트랜잭션(보상 롤백)은 상대방이 파산하는 순간 법적·물리적으로 실행될 수 없으므로, 금융 결제는 오직 All-or-Nothing의 원자적 단일 커밋이어야만 한다.
- PFMI 원칙 8·12의 규제 준수. BIS CPMI-IOSCO는 당일 취소 불가능한 결제 완결성(원칙 8)과 원금리스크를 0으로 제거하는 동시 결제(원칙 12, DvP/PvP)를 글로벌 금융 인프라의 타협 불가능한 전제 조건으로 강제한다.
- Canton 2단계 커밋(2PC) 엔진. Canton은 비동기 재할당 프로토콜을 통해 중앙 독점 청산소에 자산을 몰아주지 않고도, 서로 다른 독립 동기화기에 존재하는 자산 간의 완벽한 원자적 동시 결제를 보장한다.