제4장. Daml의 기원: 블라이스 마스터스, 유발 루즈, 샤울 크피르와 권리·의무 대수
JPMorgan 최연소 MD와 이스라엘 정보부대 암호학자가 재창조한 금융 언어 — 상태 머신의 튜링 저주에서 비순환 유향 그래프(DAG)와 권리·의무의 대수(Algebra of Rights & Obligations)로
"권리라는 말을 아무리 넓게 쓰는 사람이라도 의무를 그 권리의 빠짐없는 상관물로 생각한다." — 웨슬리 뉴컴 호펠드, 「사법적 추론에 적용된 몇 가지 근본적 법률 개념」, 『예일 로 저널』 23권, 1913, 32쪽
1. 보카라톤의 여제와 텔아비브 암호학자의 화이트보드
1994년 겨울, 플로리다주 보카라톤(Boca Raton)의 한적한 리조트 세미나실. 제이피모건(JPMorgan Chase)의 파생상품 연구팀 20여 명이 며칠 밤을 새우며 화이트보드를 메우고 있었습니다. 5년 전 발생한 엑손 발데즈(Exxon Valdez) 호 원유 유출 사고로 인해 에너지 공룡 엑손사는 50억 달러에 달하는 천문학적 배상 예비 신용공여 한도를 JP모건에 요청한 상태였습니다. JP모건은 핵심 고객을 지키고 싶었지만, 국제결제은행 바젤 자기자본 규제에 따른 위험가중자산(Risk-Weighted Assets, RWA) 비율 때문에 거액의 기업 대출을 대차대조표에 그대로 얹어둘 경우 은행 전체의 신규 대출 여력이 마비될 위기에 직면했습니다.
그때 스물다섯 살 남짓의 젊은 영국 출신 금융공학자 블라이스 마스터스(Blythe Masters)가 근본적인 질문을 던졌습니다. "왜 대출 원금 자체를 다른 은행에 팔아넘겨야 합니까? 우리가 떼어내고 싶은 것은 대출 자산이 아니라 차주가 부도날 위험, 즉 채무불이행 신용위험(Credit Risk)뿐이지 않습니까?" 마스터스와 동료들은 대출 채권의 소유권은 JP모건 장부에 그대로 남겨둔 채 신용위험만을 발라내어 특수목적기구(Special Purpose Vehicle, SPV)를 통해 기관 투자자들에게 분산 이전하는 구조를 설계했습니다. 이것이 전설적인 신용위험 유동화 구조인 BISTRO(Broad Index Secured Trust Offering)였으며, 훗날 수백조 달러 규모로 성장한 현대 신용부도스왑(Credit Default Swap, CDS) 시장의 효시가 되었습니다.
파생상품 용어가 낯설더라도 원리는 아주 직관적입니다. 신용부도스왑(CDS)은 쉽게 말해 '기업 부도 화재보험'입니다. 은행 A가 엑손에 1억 달러를 빌려주었을 때, 채권 펀드 B에게 매년 약정된 보험료(프리미엄, 예: 연 1% = 100만 달러)를 꼬박꼬박 내는 대신, "만약 계약 기간 중에 엑손이 파산하거나 이자를 못 내는 부도(신용사건, Credit Event)가 터지면 펀드 B가 은행 A 대신 대출 원금 1억 달러를 전액 물어준다"고 약속하는 권리·의무 분리 계약입니다. 대출 현금(Cash Asset)과 부도 위험(Credit Risk)을 외과수술처럼 분리한 덕분에 은행은 자본 효율성을 극대화할 수 있었습니다. 그러나 비극의 씨앗은 계약의 내용이 아니라 계약을 기록하는 매체에 있었습니다. 월스트리트 은행들이 이 CDS 보험 증권을 워드(Word) 파일, PDF 첨부파일, 팩스 확인서로 양자 간에 겹겹이 사고팔기 시작하면서, 2008년 9월 리먼 브라더스와 AIG 사태가 터졌을 때는 전 세계 어느 감독관도 "도대체 최종적으로 누가 누구의 부도 보험금을 물어주어야 하는지" 인과 사슬을 추적할 수 없게 되었던 것입니다.
블라이스 마스터스는 스물여덟 살이던 1997년 JP모건 역사상 최연소 여성 상무이사(Managing Director, MD)에 오른 뒤 투자은행 최고재무책임자(Chief Financial Officer, CFO)와 글로벌 원자재 부문 총괄대표를 역임하며 자본시장의 심장부를 지휘했습니다. 그런 그녀 앞에 2015년 초 비트코인과 이더리움 열풍을 탄 실리콘밸리 전도사들이 찾아와 "퍼블릭 블록체인 스마트 계약(Smart Contract)이 월스트리트의 모든 청산소를 대체할 것"이라고 호언장담했습니다. 마스터스의 눈에 비친 퍼블릭 체인은 금융의 기밀 유지 의무(Confidentiality)와 계약 법리를 전혀 모르는 천진난만한 장난감이었습니다. 모든 검증자 노드가 남의 파생상품 포지션과 마진 잔고를 평문으로 복제해 들여다보는 원장은 금융기관에는 곧 '합법적 자살 특약'이었기 때문입니다.
같은 시기, 시카고 프랍 트레이딩 명가 DRW 출신의 알고리즘 트레이더 유발 루즈(Yuval Rooz)와 이스라엘 방위군(Israel Defense Forces, IDF) 최정예 사이버 암호 부대 출신의 컴퓨터 과학자 샤울 크피르(Shaul Kfir)는 맨해튼의 작은 연구실 화이트보드 앞에서 퍼블릭 스마트 계약의 또 다른 치명적 결함을 해부하고 있었습니다. 바로 "튜링 완전성(Turing Completeness)의 함정"이었습니다.
"솔리디티(Solidity)처럼 전역 상태를 제자리에서 덮어쓰고(In-place Mutation) 무한 루프와 송금 중 외부 재진입(Reentrancy)까지 허용하는 명령형 언어는 금융 계약서가 아니라 시한폭탄 제조기다." 2015년 3월, 블라이스 마스터스가 디지털 에셋(Digital Asset Holdings)의 최고경영자(CEO)로 전격 합류하여 유발 루즈, 샤울 크피르와 손을 잡았을 때 그들의 목표는 명확했습니다. 금융을 전역 가변 상태 머신이 아닌 당사자 간 권리와 의무의 대수(Algebra of Rights & Obligations)으로 재정의하고, 이를 수학적으로 강제할 순수 함수형 계약 언어 Daml(Digital Asset Modeling Language)을 탄생시키는 것이었습니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
2. 튜링 완전성의 저주와 인과적 비순환 유향 그래프(DAG)
왜 범용 프로그래밍에서 만능으로 통하는 튜링 완전(Turing-Complete) 언어가 수백조 달러가 오가는 자본시장 결제 원장에서는 독약이 될까요? 앨런 튜링(Alan Turing, 1936)의 정지 문제(Halting Problem)와 헨리 라이스의 라이스 정리(Rice's Theorem, 1953)가 그 이유를 증명합니다. 임의의 프로그램 \(P\)와 입력 \(x\)가 주어졌을 때 \(P(x)\)가 유한한 시간 안에 멈출지 무한 루프에 빠질지 실행 전에 완벽히 판별하는 범용 알고리즘은 존재하지 않으며, 컴파일 타임 정적 분석(Static Analysis)만으로 "이 코드는 어떤 경우에도 금고 잔고를 두 번 인출하지 않는가?"를 100% 결정하는 것 역시 불가능합니다.
비유하자면 솔리디티는 회전목마에서 내리는 문이 고장 날 수도 있어서 '손님이 낸 티켓 요금(가스비)이 바닥나면 기계를 강제 급정거시키고 지금까지 낸 요금은 전액 몰수한다'는 아찔한 놀이공원이고, Daml은 요금을 받지 않는 대신 일정 단계마다 시계를 확인해 정해진 시각을 넘긴 운행을 출발 전 상태로 무효화하는 열차입니다. 금융 결제에서 실행 도중 가스 고갈(Out of Gas)로 정산이 멈춰버리는 사태는 만기 어음 부도와 다를 바 없으며, 2016년 360만 ETH가 탈취된 더 다오(The DAO) 해킹 역시 외부 호출 도중 자기 함수를 되부르는 재진입 공격(Reentrancy Attack)이라는 튜링 저주의 산물이었습니다.
그러나 Daml-LF도 최상위 값을 통한 재귀를 허용하므로, 정지 판정 불가능 정리는 Daml에도 그대로 적용된다
그래서 엔진은 정지를 미리 증명하는 대신 실행을 계량한다
Daml이 실제로 보장하는 것: 첫째 식은 결정론입니다. 같은 패키지, 같은 입력 계약, 같은 원장 시각(ledger time)으로 같은 명령을 해석하면 어느 참여자 노드에서든 같은 트랜잭션이 나옵니다. Daml 코드는 트랜잭션 해석 도중 네트워크나 파일 같은 임의의 외부 입출력을 할 수 없고, 실험적인 외부 호출(external call) 기능조차 그 결과를 트랜잭션에 기록해 검증하는 노드가 같은 값으로 재생하게 합니다. 검증하는 참여자가 명령을 다시 해석해 제출된 트랜잭션과 비교할 수 있는 근거가 바로 이 결정론입니다.
반면 정지는 보장하지 않습니다. Daml-LF는 재귀를 허용하고, 평가 단계의 사전 상한 같은 것은 없습니다. 대신 해석 엔진은 10,000단계마다 제어권을 돌려주고, 제출 참여자는 그때마다 현재 시각이 원장 시각에 허용 오차(ledgerTimeRecordTimeTolerance, 기본 60초)를 더한 값을 넘었는지 확인해 넘었으면 INTERPRETATION_TIME_EXCEEDED로 제출을 거부합니다. 엔진에는 선택적 가스 한도도 있지만 기본값은 꺼져 있습니다.
예시 시나리오 (N = 500명 채권자 이자 쿠폰 일괄 지급): 발행사가 보유자 명부(N = 500명)를 순회하며 map payCoupon holders로 이자를 지급한다고 해 봅시다. Daml에는 네트워크 전체에 고정된 블록 가스 한도가 없으므로, 501번째 채권자가 추가되었다고 해서 트랜잭션이 한계선에 부딪혀 매번 되돌려지지는 않습니다. 처리 비용은 트랜잭션 크기와 순서자 트래픽, 확인 응답 마감 시간으로 드러나고, 너무 큰 배치는 운영 설계로 쪼갭니다.
대조적으로 솔리디티 컨트랙트 안에서 채권자 배열을 for 루프로 돌며 송금하도록 설계하면, 반복 비용이 블록 가스 한도(예시 수치 30,000,000 gas)를 넘는 순간 전체 트랜잭션이 매번 리버트(Revert)되어 기존 채권자 전원의 이자 수령까지 막히는(Bricking) 사고가 날 수 있습니다. 차이는 정지 보장의 유무가 아니라, 실행 한도를 누가 어디서 거는가에 있습니다. 끝나지 않는 Daml 해석은 제출 노드에서 거부될 뿐 원장에는 아무 흔적도 남기지 않고, 수수료를 몰수당하지도 않습니다.
가변 메모리와 제자리 덮어쓰기를 버린 Daml은 금융의 시간 흐름을 어떻게 기록할까요? 바로 단방향 가계도(족보)의 법칙입니다. 자식이 태어나면서 부모의 유언장에 '집행 완료' 봉인 도장을 찍고 뒤를 잇는 가계도에서는, 손자가 시간을 거슬러 올라가 할아버지를 다시 낳는 타임 패러독스(\(v \prec v\))가 일어날 수 없습니다. Daml 원장의 모든 계약은 한 번 생성되면 절대 제자리에서 수정되지 않으며, 오직 정당한 권한자의 초이스(Choice) 행사를 통해 부모 계약을 소비(Consuming / Archive)하고 새로운 자식 계약을 탄생시키는 인과적 비순환 유향 그래프(Directed Acyclic Graph, DAG)를 그립니다.
모든 상태 전이는 소비에서 탄생으로만 흐르므로 인과 그래프 \(G\)에는 순환 고리가 존재할 수 없다
4단계 해시 사슬 추적 (구체적 ContractId 인과 검증):
- ① 발행(\(c_1\)): 원금 1억 달러 CDS 계약
CDS_Issue(notional = 100M)이 생성되면서 고유 식별자가 부여됩니다. 식별자는0x00한 바이트, 트랜잭션 시드에서 유도한 32바이트 판별자(discriminator), 그리고 계약 인스턴스 전체(템플릿, 서명자, 페이로드)를 덮는 해시인 유니쿰(unicum)을 담은 접미사로 이루어집니다. 아래에서는 접미사 앞부분만 예시 값으로 적어 \(\mathrm{cid}_1 = \mathtt{\dots 8a1f\dots}\)라 하겠습니다. - ② 경개 양도(Tx 2):
Novate초이스가 \(\mathrm{cid}_1\)을 소비하고 인수 은행 명의의 \(c_2\)를 생성하여 인과 간선 \((c_1, c_2) \in E\)와 \(\mathrm{cid}_2 = \mathtt{\dots 3c9b\dots}\)를 남깁니다. - ③ 신용사건 정산(Tx 3):
TriggerCreditEvent초이스가 \(\mathrm{cid}_2\)를 소비하고 정산 지급 의무 \(c_3\)(SettlementPayout, \(\mathrm{cid}_3 = \mathtt{\dots 7d44\dots}\))를 생성하여 \((c_2, c_3) \in E\)를 잇습니다. - ④ 위조 대입 검증: 만약 공격자가 과거 \(c_1\)의 원금을
100M에서50M으로 바꾸면 유니쿰이 페이로드를 덮고 있으므로 식별자가 \(\mathrm{cid}_1' = \mathtt{\dots ff02\dots} \neq \mathtt{\dots 8a1f\dots}\)로 즉시 달라지고, \(\mathrm{cid}_1\)을 입력으로 참조하던 Tx 2가ContractNotFound오류를 일으키고 \((c_1, c_2, c_3)\) 사슬 전체가 수학적으로 깨집니다.
사례 1: 과거 발행 채권 금리 위조 시도와 인과적 DAG '나비 효과 연쇄 파열(Butterfly Shattering Effect)'
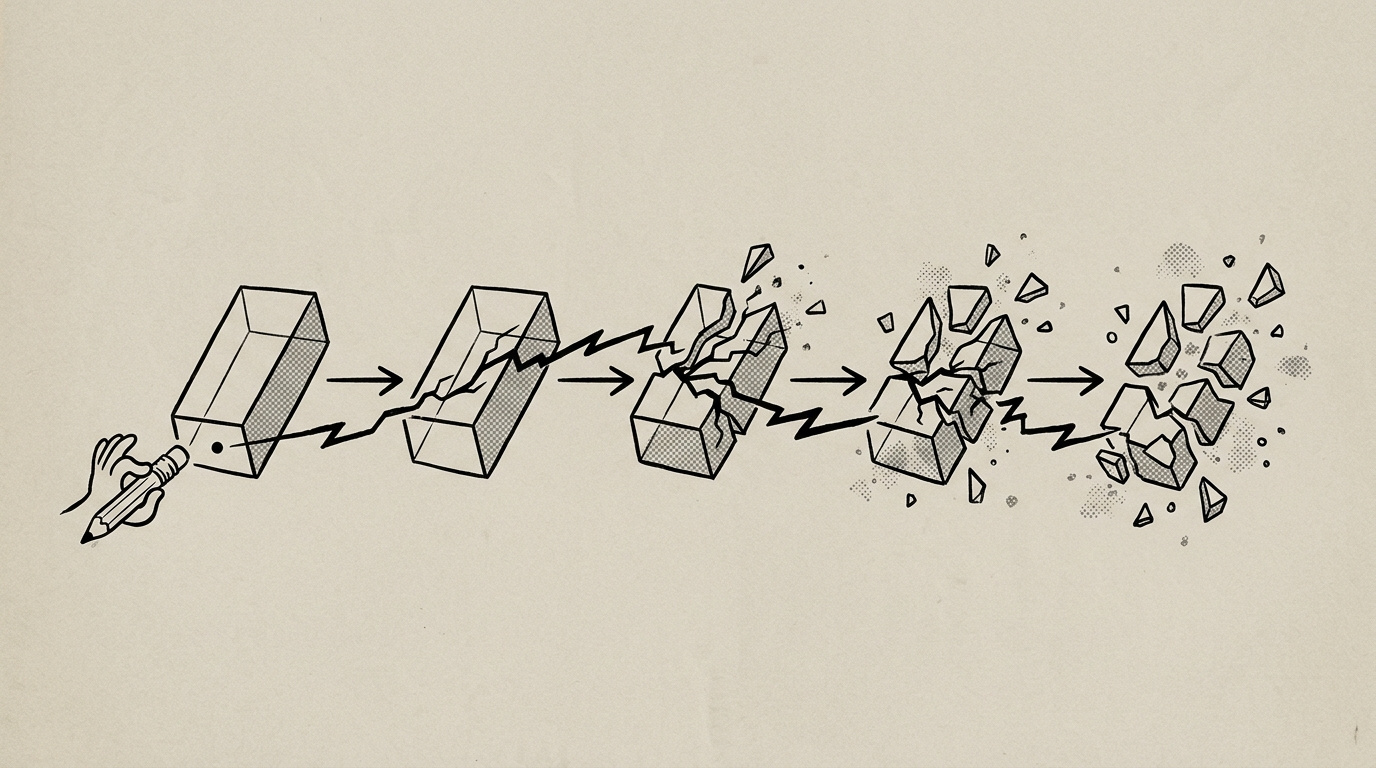
이 수식이 현실 금융 보안에서 어떤 위력을 발휘하는지 구체적인 채권 위조 사건으로 따라가 보겠습니다. 어떤 악의적인 금융기관 내부자가 이자 지급 부담을 줄이기 위해 3개월 전 최초 발행된 회사채 계약(\(c_1\))의 데이터베이스 레코드에 몰래 접근해 표면금리를 연 4.5%에서 4.0%로—혹은 액면가를 단 1센트라도—변조하려 했다고 가정해 봅시다. 그 3개월 동안 이 채권은 시장에서 c_1(최초 발행) → c_2(유통시장 1차 양도) → c_3(환매조건부채권 레포 담보 설정) → c_4(일일 마진콜 담보 정산)라는 인과적 거래 사슬을 형성해 놓은 상태입니다.
전통적인 사내 관계형 데이터베이스라면 관리자 권한으로 과거 테이블의 숫자 하나를 고친 뒤 로그를 지우면 다음 대사(Reconciliation) 때까지 위조 사실이 은폐될 수 있습니다. 그러나 Daml과 Canton의 인과적 DAG에서는 \(c_1\)의 금리 숫자 1비트에 지우개를 대는 그 찰나, \(c_1\)의 ContractId 해시가 완전히 다른 값으로 바뀌면서 나비 효과 연쇄 파열(Butterfly Shattering Effect)이 일어납니다. 원래의 \(c_1\) 해시를 부모 입력으로 삼았던 1차 양도(\(c_2\)), 레포 담보 설정(\(c_3\)), 마진콜 정산(\(c_4\)) 계약들이 도미노처럼 줄줄이 ContractNotFound 오류를 뿜으며 박살 나고, 거래 상대방 참여자 노드들과 주기적으로 대조하는 활성 계약 세트(Active Contract Set, ACS) 암호학적 약정(Commitment) 해시가 즉각 불일치 경보를 울려 위조 노드를 0.001초 만에 네트워크에서 격리해 버립니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
3. 홀펠드 법학 대수에서 Daml-LF로: 신용부도스왑(CDS) 3단 교량
금융 계약을 프로그래밍 언어로 주조하기 위해 유발 루즈와 샤울 크피르가 세운 두 번째 기둥은 1913년 예일대 법학자 웨슬리 뉴컴 홀펠드(Wesley Newcomb Hohfeld)가 정립한 『사법적 추론에 적용되는 기초적 법률 개념(Fundamental Legal Conceptions As Applied in Judicial Reasoning)』이었습니다. 홀펠드는 모호하던 '권리' 개념을 엄밀한 상관적 법률 관계(Jural Correlatives) 쌍으로 분해했습니다.
- 청구권(Claim / Right) ↔ 의무(Duty): \(A\)가 \(B\)에게 정산금 지급을 청구할 권리가 있다면, \(B\)는 이를 이행할 법적 의무를 진다.
- 권능(Power) ↔ 책임(Liability): \(A\)가 약정된 선택권을 행사해 법률관계를 변경할 권능을 갖는다면, \(B\)는 그 상태 전이 결과를 수용할 법적 책임 위치에 놓인다.
- 면제(Immunity) ↔ 무자격(Disability): \(A\)의 동의 없이는 누구도 \(A\)에게 새로운 채무를 일방적으로 부과할 수 없다.
여기에 글래스고 하스켈 컴파일러(Glasgow Haskell Compiler, GHC)의 주역 사이먼 페이튼 존스(Simon Peyton Jones)가 2000년 발표한 『합성 가능한 금융 계약(Composing Contracts)』 대수가 결합되었고, 하스켈 정적 분석 도구(HLint·Hoogle)의 창시자 닐 미첼(Neil Mitchell) 박사와 취리히 연방공과대학(ETH Zurich) 정형 검증의 석학 안드레아스 로흐비흘러(Andreas Lochbihler) 박사가 합류해 홀펠드의 법리를 Daml 예약어로 직결시켰습니다. signatory는 의무 부담자(Duty Bearer), controller는 권능 행사자(Power Holder), observer는 서브트랜잭션 프라이버시(Sub-transaction Privacy) 하에서 계약 상태를 열람할 감사권자입니다.
A. 실물 법적 계약서 조항 (ISDA CDS Master Confirmation — BISTRO 구조)
[ISDA Credit Default Swap Confirmation — BISTRO Structure]
Clause 1. Parties: Protection Buyer (Bank A), Protection Seller (Fund B).
Clause 2. Reference Entity & Obligation: Acme Industrial Corp., Senior Unsecured Debt (USD 100,000,000).
Clause 3. Credit Event: Failure to Pay, Bankruptcy, or Restructuring.
Clause 4. Settlement Mechanism: Upon delivery of a verified Credit Event Notice, the active CDS contract
          shall terminate immediately, and Protection Seller shall pay the Settlement Amount to Protection Buyer.
Clause 5. Execution: Neither party may unilaterally modify the Reference Obligation or impose obligations
          without dual executed authority.
B. TypeScript 백엔드의 가변 상태 및 재진입 결함 vs Daml 불변 권리 대수
동일한 CDS 정산 조항을 일반 웹 백엔드(TypeScript)와 Daml 원장 모델로 구현했을 때 발생하는 결정적 차이를 비교해 보십시오.
// 전통 웹 백엔드: 가변 상태 및 재진입(Reentrancy) 취약성에 무방비 노출
interface CdsRecord {
  contractId: string;
  buyer: string;           // 보장 매수자 (Bank A)
  seller: string;          // 보장 매도자 (Fund B)
  referenceEntity: string; // 준거 기업 (Acme Corp)
  notional: number;        // 보장 원금 (100,000,000 USD)
  isDefaulted: boolean;    // 가변 상태 플래그!
}

class CdsSettlementService {
  async handleCreditEvent(cds: CdsRecord) {
    // 결함 1: 검사 시점과 사용 시점의 불일치 (ToCToU Race Condition)
    if (cds.isDefaulted) throw new Error("Already settled");

    // 결함 2: 외부 송금 호출 도중 재진입 함정 (Reentrancy Trap!)
    // isDefaulted = true로 바뀌기 전에 수취 측 콜백이 handleCreditEvent를
    // 재호출하면 보장 매도자 금고에서 1억 달러가 수차례 중복 인출됨!
    await paymentGateway.transfer({
      from: cds.seller,
      to: cds.buyer,
      amount: cds.notional,
    });

    // 결함 3: 상대방 서명 검증 없는 단독 DB UPDATE
    cds.isDefaulted = true;
    await db.collection("cds").updateOne(
      { contractId: cds.contractId },
      { $set: cds }
    );
  }
}-- Daml Architecture: 순수 함수형 권리·의무 대수와 인과적 DAG 전이
module Finance.CreditDefaultSwap where
template SettlementPayout
with
payer : Party
payee : Party
amount : Decimal
where
signatory payer, payee
ensure amount > 0.0
template CreditDefaultSwap
with
buyer : Party -- 보장 매수자 (Bank A)
seller : Party -- 보장 매도자 (Fund B)
referenceEntity : Party -- 준거 기업 (Acme Corp)
notional : Decimal -- 보장 원금 (100,000,000.0)
where
signatory buyer, seller
ensure notional > 0.0
-- 1. 소비형 초이스: 실행 즉시 원본 CDS가 소멸(Archive)되어 재진입 원천 불가!
choice TriggerCreditEvent : ContractId SettlementPayout
with
eventProofEntity : Party
isDefaulted : Bool
controller buyer
do
assertMsg "준거 기업 불일치!" (eventProofEntity == referenceEntity)
assertMsg "신용사건 미발생!" isDefaulted
create SettlementPayout with
payer = seller
payee = buyer
amount = notional
-- 2. 3자 합의 노베이션(Novation): 구 계약 소각과 신 계약 탄생의 원자적 결합
choice Novate : ContractId CreditDefaultSwap
with
steppingInBuyer : Party
controller buyer, seller, steppingInBuyer
do
create this with buyer = steppingInBuyer
우측 Daml 코드에서는 두 가지 마법 같은 법리적 보장이 작동합니다. 첫째, TriggerCreditEvent는 기본값인 소비형 초이스(Consuming Choice)이므로 행사되는 즉시 원본 CreditDefaultSwap 계약이 ACS에서 영구 제거(Archive)되어 자기 꼬리를 무는 우로보로스형 재진입 공격이 물리적으로 불가능합니다. 둘째, seller가 최초 계약 체결 시 서명한 사전 동의(Pre-agreement) 권한이 정형화된 추론 규칙을 따라 하위 SettlementPayout 생성으로 위임되므로, 약정된 조건이 충족될 때만 상대방의 지급 의무가 원자적으로 탄생합니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
그렇다면 서로 믿지 못하는 분산 네트워크에서 누가 이 도미노의 순서와 진위를 심판할까요? Canton 동기화기 안에는 오피스 코미디에나 나올 법한 환상의 복식조가 근무하고 있습니다. 상상해 보십시오. 접수 창구의 우체국 직원은 두꺼운 검은 안대를 단단히 동여매서 자기 손에 들린 봉투 안에 사내 연애편지가 들었는지 1억 달러짜리 부도 스왑 어음이 들었는지 전혀 모른 채 0.000001초 단위의 기계식 스탬프만 미친 듯이 찍어대고(순서자, Sequencer), 바로 옆방의 선거관리위원장은 방음 귀마개를 낀 채 거래 금액은 한 줄도 못 읽으면서 오직 봉투 겉면에 찍힌 당사자들의 승인 서명 개수와 루트 해시만 세어 '가결' 또는 '기각' 의사봉을 내리칩니다(중재자, Mediator). 둘 다 고객의 영업비밀은 단 1비트도 모르는데, 위조범이나 새치기 이중 소비범은 귀신같이 잡아냅니다 — 전 세계 금융 보안 담당자가 꿈꾸던 가장 입이 무겁고 청렴결백한 공무원 콤비입니다.
트랜잭션 순서 조작이나 이중 소비는 분산 네트워크에서 어떻게 방지되는가?
Canton의 순서자는 거래 본문을 복호화할 수 없는 '눈먼 우체부'입니다. 오직 제출된 암호화 봉투에 단조 증가하는 나노초급 타임스탬프와 전역 일련번호를 부여해 배달할 뿐이므로, 특정 주문을 보고 선행매매하거나 편파적으로 순서를 뒤섞을 수 없습니다.
중재자는 금액이나 준거 기업을 전혀 모르는 '귀를 막은 선관위원장'입니다. 오직 이해당사자 참여자 노드들이 검증 후 보내온 암호학적 승인 투표(Verdict)와 루트 해시를 집계하여, 필수 정족수가 합치되었을 때만 커밋 의사봉을 내리치며 이중 소비 시도를 즉각 기각합니다.
4. ISDA 공통 도메인 모델(CDM)과 파생상품 라이프사이클 실전 분쟁 해부
블라이스 마스터스와 디지털 에셋이 정립한 권리·의무 대수는 상아탑의 이론으로 끝나지 않고 월스트리트 백오피스의 가장 골치 아픈 두 가지 숙원을 정면으로 해결했습니다. 2018년 전 세계 장외 파생상품(Over-The-Counter Derivatives, OTC) 시장의 표준을 관장하는 국제스왑파생상품협회(International Swaps and Derivatives Association, ISDA)가 600조 달러 파생상품의 생애주기를 코드로 표준화하는 공통 도메인 모델(Common Domain Model, CDM)을 발표하면서 공식 참조 구현 언어로 Daml을 선정한 배경에는 다음 두 가지 생생한 현장의 비극이 자리 잡고 있었습니다.
사례 2: 장외 파생상품 '노베이션(Novation, 계약 경개)' 팩스 지옥 — 2005년 뉴욕 연준 긴급 소집 실화
파생상품 시장에서 매일 수천 건씩 일어나는 노베이션(Novation, 계약 경개·양도)은 기존 계약 당사자 한쪽이 제3자에게 자기 자리를 넘기고 빠져나가는 3자 합의 거래입니다. 예를 들어 헤지펀드 A가 골드만삭스(Goldman Sachs)와 맺고 있던 1억 달러 CDS 보장 매수 포지션을 모건스탠리(Morgan Stanley)에 넘기고 정리하려 한다면, 법적으로 이는 기존 헤지펀드 A ↔ 골드만삭스 계약 소각과 신규 모건스탠리 ↔ 골드만삭스 계약 탄생이 3자의 완전한 동의 아래 동시에 일어나야 하는 거래입니다.
그런데 2000년대 중반 월스트리트에서는 아찔한 관행이 만연해 있었습니다. 헤지펀드 A의 트레이더가 잔류 당사자인 골드만삭스의 서면 승인도 받기 전에 모건스탠리와 구두로 가격만 맞춘 뒤 오후 4시 55분에 팩스나 이메일 한 줄만 달랑 보내고 퇴근해버리는 것이었습니다. 그 결과 모건스탠리 장부에는 새 계약이 잡혀 있는데 골드만삭스 장부에는 여전히 헤지펀드 A가 거래상대방으로 남아 있는 미확정(Unconfirmed) 유령 파생계약 백로그가 월스트리트 전체에 무려 15만 건 이상 쌓였습니다. 사태의 심각성을 감지한 뉴욕 연방준비은행(당시 총재 티머시 가이트너, Timothy Geithner)은 2005년 9월 월가 14대 파생상품 딜러 은행 대표들을 리버티 스트리트 회의실로 긴급 소집해 "수개월 내로 팩스 백로그를 소탕하지 않으면 중대 감독 제재를 가하겠다"고 최후통첩을 날려야 했습니다. 반면 앞서 본 Daml CreditDefaultSwap의 Novate 초이스에서는 탈퇴자(buyer), 잔류자(seller), 인수자(steppingInBuyer) 3자의 암호학적 서명이 모이는 단 한 번의 트랜잭션으로 구 계약 아카이브와 신 계약 생성이 원자적으로 완결되어 '미확정 백로그'라는 개념 자체가 사라집니다.
사례 3: 매일 아침 9시의 전쟁, 비청산 증거금 규정(UMR) 일일 변동마진콜(Variation Margin Call) 분쟁
2008년 금융 위기 이후 바젤은행감독위원회(Basel Committee on Banking Supervision, BCBS)와 국제증권관리위원회기구(IOSCO)는 중앙청산소(CCP)를 거치지 않는 장외 파생상품에 대해서도 매일 시가평가 손익만큼 국채나 현금 담보를 의무적으로 주고받게 하는 비청산 파생상품 증거금 규정(Uncleared Margin Rules, UMR)을 전면 도입했습니다. 금리나 신용스프레드가 하루 사이 0.1%(10bp)만 움직여도 이튿날 아침 9시에 수천만 달러의 추가 담보를 요구하는 변동마진콜(Variation Margin Call)이 발동됩니다.
문제는 두 은행이 각자 파편화된 내부 데이터베이스와 서로 다른 버전의 계약 조건표, 영업일 캘린더, 할인 커브를 돌리고 있을 때 터집니다. 매일 아침 9시 담보 데스크마다 "우리 모델 기준으론 당신네 포지션 평가손이 커졌으니 미국채 500만 달러어치 당장 더 넣으시오!"라는 은행 A와, "무슨 소리요, 우리 엑셀 시트 기준으론 300만 달러밖에 안 되오!"라는 은행 B 사이의 마진 분쟁(Margin Dispute)이 전쟁처럼 벌어지고, 분쟁이 해결될 때까지 수일에서 수주 동안 무담보 결제 리스크가 방치됩니다. ISDA CDM을 Daml 계약 상태 머신 위에 올리면 두 은행이 토씨 하나 다르지 않은 단일 불변 계약 데이터와 결정론적 정산 함수를 공유하므로, 마진콜 산출액이 소수점 마지막 자리까지 일치하여 분쟁 없는 당일 담보 결제가 이루어집니다.
국제스왑파생상품협회(ISDA) 공통 도메인 모델(Common Domain Model, CDM) 및 BCBS-IOSCO 비청산 파생상품 증거금 규정(UMR) — 전 세계 장외 파생상품의 사후 대사 비용과 노베이션 미확정 백로그, 일일 변동마진콜 분쟁을 근절하기 위해 ISDA는 계약의 생성·경개·마진 정산·신용사건 소멸 전 과정을 기계가 결정론적으로 실행할 수 있는 공통 데이터·이벤트 모델로 CDM을 표준화했고, 이 모델을 Daml로 옮긴 구현도 만들어졌다. 당사자 서명 누락이나 사후 가변 상태 조작이 타입 시스템 수준에서 차단되는 권리·의무 대수를 통해 기관들은 적격 담보(Eligible Collateral) 이전을 분쟁 없이 원자적으로 완결한다.
골드만삭스, JP모건, 미국 예탁신탁청산공사(Depository Trust & Clearing Corporation, DTCC), 시카고상품거래소(CME Group) 등 글로벌 자본시장 인프라 기관들이 디지털 에셋에 대규모 전략적 투자를 단행하고 Canton 생태계의 주축으로 합류한 이유가 바로 여기에 있습니다. 그들이 필요로 한 것은 투기성 가상머신이 아니라, 법적 권리와 의무를 한 치의 오차도 없이 집행하는 수학적 계약 엔진이었습니다.
이 장에서 남는 것
- 신용부도스왑(CDS)의 본질과 서류 원장의 한계. 기업 부도 화재보험인 CDS는 대출 원금과 신용위험을 분리하는 혁신을 이루었으나, 파편화된 양자 문서로 거래된 탓에 2005년 노베이션 팩스 백로그 사태와 2008년 연쇄 불투명성 위기를 불렀고 이는 Daml 탄생의 직접적 배경이 되었다.
- 결정론적 해석과 계량된 실행. Daml-LF는 재귀를 허용하므로 정지를 미리 보장하지 않는다. 대신 같은 입력이면 어느 노드에서든 같은 트랜잭션을 내는 결정론을 보장하고, 엔진은 10,000단계마다 제어권을 돌려주어 제출 노드가 시간 초과 해석을
INTERPRETATION_TIME_EXCEEDED로 거부하게 한다. 가스 한도는 선택이며 기본값은 꺼져 있다. - 인과적 DAG와 나비 효과 연쇄 파열. 계약은 제자리에서 수정되지 않고 오직 소비(Archive)와 신규 생성으로만 이어지는 비순환 유향 그래프(\(v \not\prec v\))를 이루므로, 과거 채권 데이터를 1비트라도 위조하면 하류 계약 사슬 전체가
ContractNotFound로 즉각 파열되어 위조가 원천 차단된다. - 홀펠드 권리 대수, 순서자·중재자 복식조와 ISDA CDM. 홀펠드 법학의 의무·권능 관계가
signatory·controller로 승화되고 눈먼 우체부(순서자)와 귀를 막은 선관위원장(중재자)이 기밀성과 합의를 수호함으로써, 3자 노베이션과 UMR 변동마진콜이 분쟁 없는 단일 원자적 트랜잭션으로 완결된다.