제5장. 화폐 주권의 대충돌: 디지털 달러, e-CNY mBridge와 주권 동기화기 공존 모델
단일 세계 화폐는 없다: 디지털 화폐 4계층과 '화폐의 단일성'에서 Project Cedar, mBridge, 브릿지 없는 2단계 재할당(Reassignment)까지
"화폐의 영혼은 거대 기술기업의 것도 아니고, 익명의 원장의 것도 아니다. 화폐의 영혼은 신뢰다." — 아구스틴 카르스텐스, 「디지털 화폐와 화폐의 영혼」, 국제결제은행, 괴테 대학교 강연, 2022년 1월 18일
1. 2022년 리버티 스트리트 지하와 베이징의 통화 지정학
2022년 11월, 맨해튼 리버티 스트리트 33번지 뉴욕 연방준비은행(Federal Reserve Bank of New York, NY Fed) 지하. 뉴욕 혁신 센터(New York Innovation Center, NYIC) 연구진은 글로벌 통화 질서에 묵직한 파장을 던진 실험 결과를 발표했습니다. 프로젝트의 이름은 'Project Cedar Phase 1'이었습니다. 분산원장 위에서 도매형 중앙은행 디지털화폐(Wholesale Central Bank Digital Currency, wCBDC)를 발행해 이종 통화 간 외환 동시 결제(Payment versus Payment, PvP)를 수행한 이 실험에서, 연구진은 평균 15초 이내에 결제 실패율 0%로 국경 간 외환 정산을 완결하는 데 성공했습니다. 이듬해 싱가포르 통화청(Monetary Authority of Singapore, MAS)과 공동 수행한 'Project Cedar Phase II x Ubin+'는 서로 다른 사법 관할권의 독립 원장 사이에서도 중앙 청산 은행이나 사설 브릿지 금고 없이 원자적 결제가 성립함을 입증했습니다.
같은 시각 태평양 건너 베이징과 홍콩에서는 또 다른 거대한 통화 축이 가동되고 있었습니다. 중국 인민은행(People's Bank of China, PBOC)과 홍콩 금융관리국(Hong Kong Monetary Authority, HKMA), 태국 중앙은행(Bank of Thailand, BOT), 아랍에미리트 중앙은행(Central Bank of the UAE, CBUAE), 그리고 사우디아라비아 중앙은행(Saudi Central Bank, SAMA)은 국제결제은행(Bank for International Settlements, BIS) 혁신 허브와 손잡고 다자간 CBDC 결제망 'mBridge'를 출범시켰습니다. 디지털 위안화(e-CNY)를 비롯한 각국 중앙은행 통화로 원유와 무역 대금을 직접 결제함으로써, 지난 반세기 동안 국제 무역 자금줄을 독점해 온 국제은행간통신협정(Society for Worldwide Interbank Financial Telecommunication, SWIFT) 망과 미국 달러 중개 체제에 맞서는 기술적 대안을 세운 것입니다.
여기서 전 세계 중앙은행 총재들이 마주한 근본 딜레마가 드러납니다. "초국경 결제의 시차와 수수료를 줄여 실시간(T+0)으로 거래하고 싶다. 그렇다고 해서 경쟁국이나 민간 검증자가 합의를 좌우하는 단일 글로벌 블록체인에 우리 국가의 통화 발행권과 거액 결제 시스템(Real-Time Gross Settlement, RTGS)을 올릴 수 있겠는가?" 대답은 단호한 "절대 불가(Never)"였습니다. 미국 연방준비제도(Federal Reserve System)가 외국 노드가 섞인 단일 체인에 디지털 달러 원장을 맡길 리 없고, 중국 인민은행이나 유럽중앙은행(ECB) 역시 해외 클라우드 검증자 과반이 통제하는 퍼블릭 체인에 자국 본원통화를 올릴 수 없습니다.
초기 암호화폐 진영이 꿈꾸었던 "국경 없는 단 하나의 세계 원장"은 금융 지정학(Financial Geopolitics)과 통화 주권(Monetary Sovereignty) 앞에서 설 자리가 없습니다. 바로 이 현실적 요구 위에서 Canton 프로토콜(Canton Protocol)의 다중 동기화기(Multi-Synchronizer) 공존 모델이 부상했습니다. 각국 중앙은행과 금융 컨소시엄은 자국 영토와 법규 아래 독립된 주권 동기화기(Sovereign Synchronizer)를 직접 운영하여 자국 통화의 순서 지정과 승인권을 100% 보유하되, 통화 간 교환이 필요한 순간에만 브릿지 없는 2단계 재할당(Two-Phase Reassignment: Unassignment → Assignment) 프로토콜로 두 도메인을 원자적으로 맞물리는 아키텍처입니다.
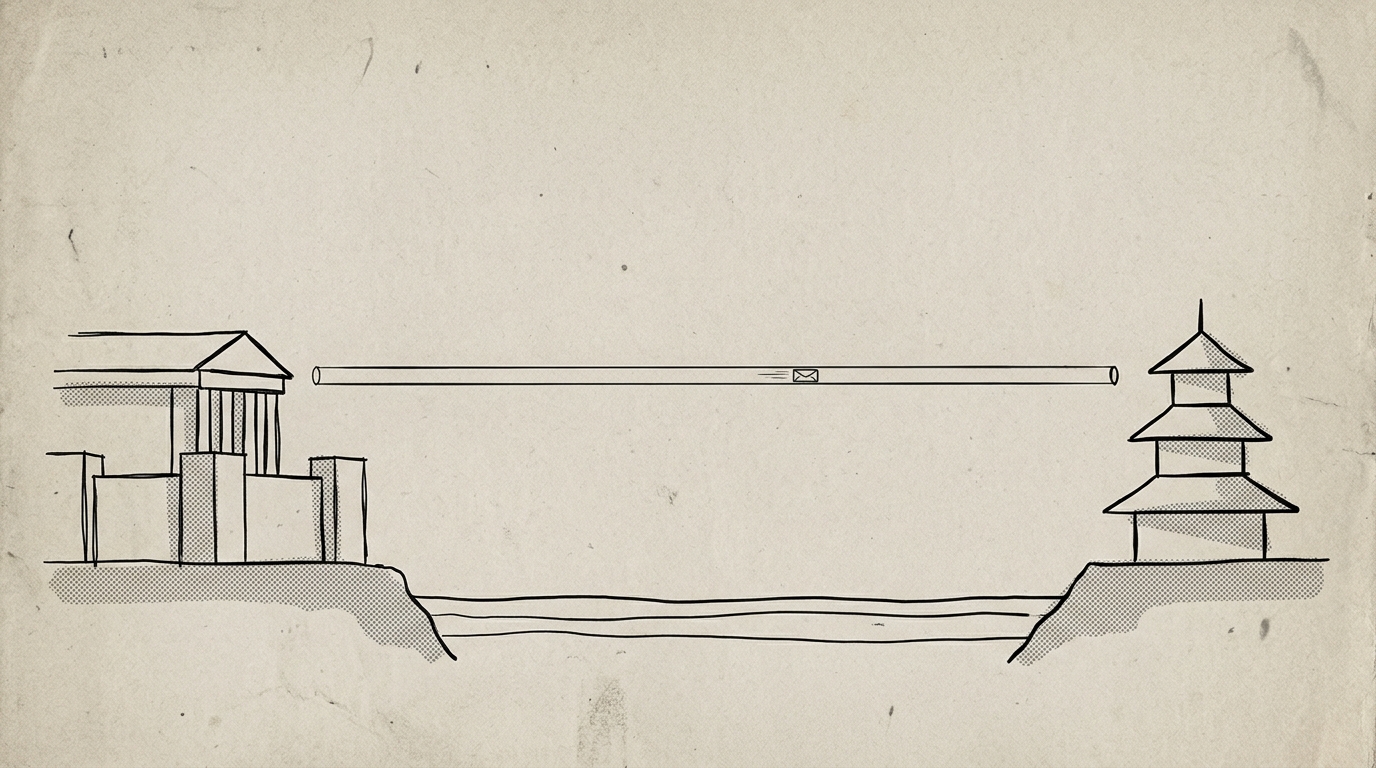
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
디지털 화폐의 계층 구조와 '화폐의 단일성(Singleness of Money)'
본격적인 프로토콜 수식에 들어가기에 앞서, 뉴스와 보고서마다 뒤섞여 등장하는 디지털 화폐 네 가지 형태—소매형 CBDC, 도매형 CBDC, 상업은행 예금 토큰, 스테이블코인—가 법적 채무 주체와 통화 경제학 관점에서 어떻게 다른지 명쾌하게 정리하고 넘어가겠습니다. "똑같이 스마트폰이나 원장 위에 찍히는 디지털 1달러인데 무엇이 다른가?"라는 질문의 답은 "그 1달러의 발행인이 파산 위기에 몰렸을 때 최종적으로 누가 책임지는가, 그리고 민간 대출(신용창출)을 일으킬 수 있는가"에 있습니다.
| 구분 | 발행 및 법적 채무 주체 | 준비자산 및 신용창출 여부 | 주요 실증 사례 및 한계 |
|---|---|---|---|
| 소매형 CBDC (Retail CBDC, rCBDC) |
중앙은행 직접 부채 (본원통화 M0, 현금 등가) |
중앙은행 발권력 보증(부도 위험 0%). 민간 은행 예금이 대거 이탈할 경우 시중 대출 재원 위축 우려 | 중국 e-CNY 개인 지갑, 디지털 유로 소매 실험 |
| 도매형 CBDC (Wholesale CBDC, wCBDC) |
중앙은행 직접 부채 (금융기관 당좌결제용 M0) |
무위험 최종 결제 자산(Settlement Asset). 은행 간 차액을 최종 정산하는 화폐 시스템의 최상위 닻(Anchor) | 뉴욕 연준 Project Cedar, ECB 도매 중앙은행 화폐 DLT 결제 시험, BIS mBridge |
| 상업은행 예금 토큰 (Deposit Token) |
인가 상업은행 부채 (광의통화 M1/M2 예금 청구권) |
부분지급준비금(Fractional Reserve) 기반 기업·가계 대출(신용창출) 유지. 은행 감독 및 예금자보호 적용 | JP모건 JPM Coin, 씨티·웰스파고 규제책임네트워크(RLN) |
| 법정화폐 담보 스테이블코인 (Fiat-Backed Stablecoin) |
민간 핀테크 발행사 부채 (수탁 준비금 청구권) |
국채·현금 100% 별도 적립 의무(신용창출 불가). 준비금 수탁 은행 부실 시 시장 가격 디페깅 위험 노출 | 서클 USDC / USDCx (2023년 3월 SVB 파산 시 0.87달러 디페깅 발생) |
이 표에서 현대 통화 금융의 가장 핵심적인 원리인 화폐의 단일성(Singleness of Money)이 도출됩니다. 시계를 19세기 미국 자유은행 시대(Wildcat Banking Era, 1837~1863)로 되돌려 보겠습니다. 당시 미국에는 연방 중앙은행이 없었고 수백 개의 주립 은행과 벽지 시골 은행들이 각자 자기 이름을 박은 종이 1달러 은행권(Banknote)을 찍어냈습니다. 결과는 대혼란이었습니다. 뉴욕 맨해튼의 상점 주인은 계산대 밑에 두꺼운 『은행권 할인 감별서』를 펴놓고, 건실한 뉴욕 은행이 찍은 1달러는 100센트로 쳐주었지만 부도 소문이 도는 서부 탄광촌 은행이 찍은 1달러 지폐는 85센트로 깎아서(할인 거래) 받았습니다. 같은 '1달러'인데 발행 은행에 따라 시세가 시시각각 달랐던 것입니다.
실제로 이 현상은 2023년 3월 퍼블릭 크립토 시장에서 그대로 재현되었습니다. 미국 실리콘밸리은행(Silicon Valley Bank, SVB)이 뱅크런으로 파산하자, 대표적 달러 스테이블코인 발행사 서클(Circle)의 현금 준비금 약 33억 달러가 SVB 계좌에 묶여 있다는 소식이 전해졌고, 그 주말 동안 온체인 시장에서 1 USDC 가격은 액면가를 잃고 0.87달러까지 폭락(디페깅, De-pegging)했습니다. 반면 오늘날 우리가 일상에서 JP모건 계좌의 100달러와 뱅크오브아메리카(Bank of America) 계좌의 100달러, 혹은 도이치뱅크 예금 1유로와 BNP파리바 예금 1유로를 아무 의심 없이 1:1 액면가(At Par)로 주고받을 수 있는 이유는, 보이지 않는 무대 뒤에서 연준과 ECB의 본원통화(지급준비금·wCBDC)가 매일 은행 간 차액을 무위험으로 최종 정산해 주기 때문입니다.
결국 미래 디지털 금융에서도 상업은행들이 발행하는 예금 토큰들이 19세기 시골 은행권처럼 쪼개지지 않고 화폐의 단일성을 유지하려면, 각 상업은행의 예금 토큰 도메인과 중앙은행의 wCBDC 주권 동기화기가 Canton 같은 다중 도메인 프로토콜로 빈틈없이 연결되어 언제든 1:1 액면가로 원자적 최종 결제가 이루어져야만 합니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
2. 크로스체인 브릿지의 안보적 파멸과 계약 배타성 불변식
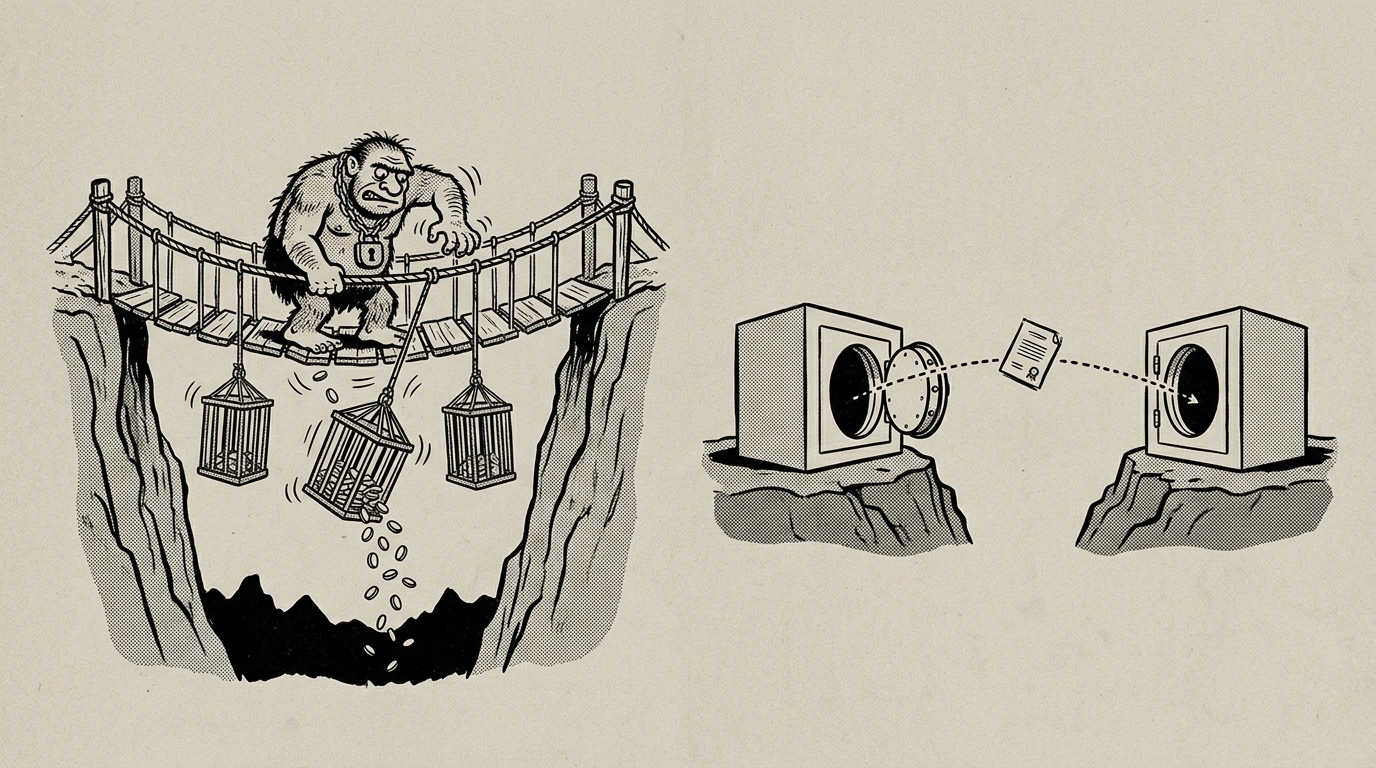
그렇다면 서로 다른 블록체인을 이어준다던 기존 Web3의 크로스체인 브릿지(Cross-Chain Bridge)는 왜 국가 간 통화 결제망으로 쓰일 수 없을까요? 기존 브릿지의 표준인 '자산 동결 후 모조 토큰 발행(Lock-and-Mint)' 구조를 뜯어보면 그 안보적 치명상이 즉시 드러납니다. 체인 A의 스마트 계약 사설 금고에 진짜 자산 1억 달러를 가두어 두고(Lock), 오프체인 중계자 위원회(흔히 5-of-9 다중서명 오라클)가 서명을 모아 체인 B에서 '랩핑된 달러(wUSD)'라는 영수증 모조 토큰을 새로 찍어내는(Mint) 방식입니다.
사례 1: 2022년 로닌 브릿지(Ronin Bridge) 6억 2,400만 달러 해킹 vs 국가 외환보유액
중앙은행 총재의 시선에서 이 5-of-9 멀티시그 브릿지 모델은 "중앙은행 지하 금고의 진짜 금괴를 외국 사설 코인 사물함에 옮겨 넣고 열쇠 9개 중 5개를 얼굴도 모르는 해외 개발자들에게 나눠준 뒤, 플라스틱 보관증 조각(wUSD)을 받아와 국민들에게 돈이라고 쓰게 하는 행위"와 같습니다. 실제로 2022년 3월 발생한 로닌 브릿지(Ronin Bridge) 해킹 사건에서 공격자는 9개 검증자 노드 중 단 5개의 개인키를 탈취해 사물함 문을 열고 6억 2,400만 달러의 원본 자산을 단번에 빼돌렸습니다. 뒤이어 웜홀(Wormhole, 3억 2,500만 달러), 노마드(Nomad, 1억 9,000만 달러) 등 수십억 달러의 브릿지 금고가 연달아 털리며 타깃 체인 위에 유통되던 랩핑 토큰들은 하루아침에 담보 없는 휴지 조각으로 전락했습니다.
미국 연방준비제도 의장에게 찾아가 "의장님, 미국의 본원통화 1조 달러를 익명의 디파이 개발자 9명이 관리하는 디스코드 다중서명 금고(5-of-9 Multisig)에 락업하시고, 타깃 체인에서 wFedUSD 랩핑 토큰을 민팅해 쓰시죠!"라고 제안해 보십시오. 아마 건장한 연준 경비원이 당신을 맨해튼 리버티 스트리트 보도블록 밖으로 정중히 배웅하는 데 걸리는 시간은 이더리움 블록 생성 시간(12초)보다 훨씬 짧을 것입니다.
Canton 프로토콜은 사설 인질 금고와 랩핑 모조품이라는 발상 자체를 폐기하고, 원본 불변 계약 객체 하나가 주권 동기화기 사이를 직접 이동하는 계약 배타성 불변식(Contract Exclusivity Invariant)을 확립했습니다. 비유하자면 국제공항 여권 출입국 도장의 법칙입니다. 앨리스(Alice)라는 한 사람은 런던 히스로 공항(\(S_{\mathrm{GBP}}\))에 서 있거나(합 = 1), 출국 심사를 마치고 대서양 상공 비행기 안에 떠 있거나(이전 중 In-Flight, 합 = 0), 뉴욕 JFK 공항 입국 심사를 통과해 미국 땅(\(S_{\mathrm{USD}}\))에 발을 디뎠거나(합 = 1) 셋 중 하나뿐입니다. 앨리스가 동시에 런던과 뉴욕 두 곳에 서 있는 분신술(합 = 2)은 물리적으로 불가능합니다. 출국할 때마다 여권의 출국 횟수(\(r = 0 \to 1 \to 2\))가 하나씩 올라가고, 입국 심사대는 출국 기록의 횟수와 입국 서류의 횟수가 같은지 확인합니다. 이미 처리된 출국 기록으로 다시 입국하거나 이미 입국한 사람이 한 번 더 입국하려는 재전송 공격(Replay Attack)은 심사대의 처리 완료 기록에서 차단됩니다.
재할당 카운터 \(r\)은 배정 해제(Unassign) 때 1 증가하고, 배정(Assign)은 그 값과의 일치와 재사용 여부를 확인한다
4단계 상태 타임라인 수치 대입 (1억 USD SovereignCash 계약 \(c\)의 도메인 이동): 전 세계 주권 동기화기 집합 \(\mathcal{S} = \{S_{\mathrm{NYFed}},\, S_{\mathrm{HKMA}},\, S_{\mathrm{LDN}}\}\)에 대해 지시 함수 \(\mathbb{I}(\cdot)\)의 합계와 카운터를 추적해 봅시다.
- 시각 \(t_0\) (뉴욕 연준 최초 발행): \(\mathbb{I}_{\mathrm{NY}} = 1,\; \mathbb{I}_{\mathrm{HK}} = 0,\; \mathbb{I}_{\mathrm{LDN}} = 0 \implies \sum = 1,\; r = 0\).
- 시각 \(t_1\) (\(S_{\mathrm{NYFed}}\) 배정 해제
Unassign완료): \(\mathbb{I}_{\mathrm{NY}} = 0,\; \mathbb{I}_{\mathrm{HK}} = 0,\; \mathbb{I}_{\mathrm{LDN}} = 0 \implies \sum = 0\) (이전 중In-Flight상태). 카운터는 바로 이 배정 해제에서 \(r = 0 \to 1\)로 증가하고, 배정 해제 데이터에 \((c, r = 1)\)이 기록됩니다. - 시각 \(t_2\) (\(S_{\mathrm{HKMA}}\) 신규 배정
Assign완료): 배정 요청이 밝힌 카운터 \(r_{\mathrm{assign}} = 1\)이 배정 해제 데이터의 \(r_{\mathrm{unassign}} = 1\)과 같으므로 통과합니다. 값이 다르면InconsistentReassignmentCounters로 거부됩니다. 결과는 \(\mathbb{I}_{\mathrm{NY}} = 0,\; \mathbb{I}_{\mathrm{HK}} = 1,\; \mathbb{I}_{\mathrm{LDN}} = 0 \implies \sum = 1,\; r = 1\). - 시각 \(t_3\) (공격자의 배정 재전송 시도): 공격자가 \(t_2\)의 배정을 같은 재할당 식별자(rid)로 다시 제출해도 카운터 검사는 \(1 = 1\)로 통과해 버립니다. 재전송을 막는 것은 카운터가 아니라 완료 기록입니다. 그 rid의 재할당은 이미 완료되었고(
AssignmentCompleted) 계약 \(c\)는 이미 \(S_{\mathrm{HKMA}}\)에서 활성 상태이므로 요청은 거부되고 \(\sum = 1\)이 유지됩니다.
그렇다면 비행기를 타고 건너가는 동안 이 계약의 진위는 누가 보증할까요? 허공의 사설 오라클이 아니라 출발지와 도착지 양쪽의 확인 절차가 보증합니다. 원본 화폐 증서의 고유 일련번호(c.id)는 단 한 글자도 바뀌지 않습니다. 출발 동기화기에서 배정 해제(Unassignment) 요청이 이해관계자들의 확인과 중재자의 승인 판정으로 확정되면, 재할당에 참여하는 참여자 노드들이 그 배정 해제 데이터를 각자 보관합니다. 도착 동기화기의 배정(Assignment) 요청은 재할당 식별자(reassignment id)로 그 기록을 가리키고, 참여자들은 보관해 둔 데이터와 대조해 계약 내용과 카운터가 일치하는지 검사합니다.
배정 해제 요청이 실제로 담는 내용은 Merkle 트리의 두 잎, 배정 해제 뷰와 공통 데이터이다
배정은 이 배정 해제를 재할당 식별자로 가리킨다
대입 예시 (JP모건의 1억 USD 도메인 재할당): 뉴욕 연준 도메인(S_NYFed)에서 아시아 외환 스왑 도메인(S_AsiaSwap)으로 1억 달러 계약을 옮기는 배정 해제 요청은 다음을 담습니다.
- 배정 해제 뷰에는 솔트, 도착지 \(S_{\mathrm{tgt}} = \mathtt{S\_AsiaSwap}\), 도착 동기화기의 기준 시각 \(t_{\mathrm{tgt}}\), 그리고 옮길 계약 인스턴스 전체와 증가된 카운터 \((c,\, r = 1)\)이 들어갑니다.
- 공통 데이터에는 솔트, 출발지 \(S_{\mathrm{src}} = \mathtt{S\_NYFed}\), 출발지 중재자 그룹, 이해관계자 \(\{\mathtt{NYFed}, \mathtt{JPM}\}\), 양쪽 동기화기에서 재할당에 참여하는 참여자 노드 집합, 요청 UUID, 제출자 메타데이터(제출 당사자
JPM과 제출 참여자, 명령 식별자 등)가 들어갑니다.
페이로드 해시나 중재자 서명을 모아 담은 별도의 "영수증" 필드는 없습니다. 내용의 무결성은 이 잎들을 묶은 Merkle 루트 해시가, 승인은 출발 동기화기 중재자의 확인 판정이 맡습니다. 배정 해제가 확정되면 재할당에 참여하는 참여자 노드들은 그 데이터를 각자 보관하고, S_AsiaSwap의 배정 요청은 위 rid로 이를 가리키며 카운터 일치를 검사받습니다. 배정이 끝난 뒤 계약 ID를 대조하면 0x00ab91f4... === 0x00ab91f4...(예시 값)로 이전 전과 동일한 원본 계약임이 확인됩니다.
3. 주권 헌장으로서의 스마트 계약과 브릿지 없는 2단계 재할당
국제금융에서 중앙은행 간 통화 교환은 양국 주권 당국이 서명한 양자 간 통화 스왑 협정(Bilateral Central Bank Currency Swap Agreement)에 의해 규율됩니다. 취약한 사설 다중서명 브릿지(TypeScript)와 중앙은행 인가 권한이 코드 커널에 새겨진 Canton 멀티 도메인 주권 화폐 모델(Daml)을 대조해 보겠습니다.
// Traditional Web3 Bridge: Custodial Hostage Model & Security Vulnerabilities
interface BridgeVaultState {
  vaultAddress: string;
  lockedReserves: number;     // 국가 외환보유액 1억 USD가 사설 금고에 인질로 동결됨
  multisigRelayers: string[]; // 5-of-9 다중서명 오라클 위원회
}

class VulnerableCrossChainBridge {
  // 결함 1: 국가 전략 자산의 사설 금고 인질화 (Custodial Hostage)
  async lockAndCrossSovereign(centralBankReserve: number, targetChain: string) {
    await fedVault.lockFunds({
      amount: centralBankReserve,
      reason: "Bridging to Foreign Ledger",
    });

    // 결함 2: 오라클 키 탈취 및 무담보 위조 민팅 취약점 (Ronin/Wormhole 패턴)
    const bridgeProof = await multisigRelayers.signTransfer({
      amount: centralBankReserve,
      targetChain,
      timestamp: Date.now(),
    });

    // 결함 3: 퍼블릭 탐색기에 중앙은행 외환 이동 포지션 전면 생중계
    await axios.post("https://foreign-chain.org/api/mintWrapped", bridgeProof);
  }
}-- Daml Architecture: Sovereign Central Bank Cash & Cross-Domain Atomic PvP
module Sovereign.CentralBankCash where
-- 1. 관할 중앙은행이 직접 서명자로 참여하는 주권 통화 불변 템플릿
template SovereignCash
with
centralBank : Party -- 관할 중앙은행 (예: NY Fed, BOK, PBOC/HKMA)
holderBank : Party -- 보유 상업은행 (예: JPMorgan, Shinhan, HSBC)
amount : Decimal -- 통화 수량
currency : Text -- "USD", "EUR", "CNY", "SAR"
where
signatory centralBank, holderBank
ensure amount > 0.0
choice TransferCommercial : ContractId SovereignCash
with
newHolder : Party
controller holderBank, newHolder
do
create this with holderBank = newHolder
-- 2. 이종 주권 통화 간 원자적 외환 동시 결제(PvP) 교환 제안
template SovereignPvpSwapProposal
with
proposerBank : Party
proposerCashId : ContractId SovereignCash
counterpartyBank : Party
expectedCurrency : Text
expectedAmount : Decimal
where
signatory proposerBank
observer counterpartyBank
-- 3. 백그라운드 2단계 재할당(Unassign -> Assign) 후 단일 트랜잭션 원자적 스왑!
choice AcceptPvpSwap : (ContractId SovereignCash, ContractId SovereignCash)
with
counterpartyCashId : ContractId SovereignCash
controller counterpartyBank
do
proposerCash <- fetch proposerCashId
counterCash <- fetch counterpartyCashId
assertMsg "제안자 보유 불일치" (proposerCash.holderBank == proposerBank)
assertMsg "상대방 보유 불일치" (counterCash.holderBank == counterpartyBank)
assertMsg "통화 불일치" (counterCash.currency == expectedCurrency)
assertMsg "금액 불일치" (counterCash.amount == expectedAmount)
newCashForCounter <- exercise proposerCashId TransferCommercial with newHolder = counterpartyBank
newCashForProposer <- exercise counterpartyCashId TransferCommercial with newHolder = proposerBank
return (newCashForCounter, newCashForProposer)
우측 Daml 코드에서 SovereignCash는 그 자체로 주권 헌장(Constitutional Charter)입니다. 관할 centralBank의 서명 없이는 단 1단위의 통화도 허공에서 위조 발행될 수 없으며, AcceptPvpSwap은 각 중앙은행이 사전 동의한 TransferCommercial 초이스를 양측 상업은행(proposerBank, counterpartyBank)의 상호 서명 권한으로 동시에 행사(exercise)하여 기존 계약을 소비하고 새 소유권 계약을 원자적으로 탄생시킵니다.
사례 2: 유럽 반도체 장비 수출기업 ↔ 사우디·홍콩 바이어 국경 간 무역대금 외환 동시결제(PvP)
이 코드가 실물 수출입 기업의 현금 흐름을 어떻게 바꾸는지 구체적으로 비교해 봅시다. 네덜란드의 반도체 장비 기업이 사우디아라비아나 홍콩 바이어에게 5,000만 달러 상당의 설비를 수출하고 대금을 정산받는 경우를 생각해 보겠습니다. 기존 코레스 뱅킹(Correspondent Banking) 체제에서는 현지 통화(SAR/HKD) → 미국 달러 환전 → 뉴욕 중개은행 노스트로 계좌 경유(SWIFT 전문 연쇄 대사) → 암스테르담 수취 은행 → 유로(EUR) 환전이라는 다섯 고개를 넘어야 합니다. 이 과정에서 영업일 기준 2~3일(T+2~T+3)의 자금 묶임, 이중 환전 스프레드 비용, 그리고 시차 도중 중개은행에 문제가 생길 경우의 헤르슈타트 원금리스크가 고스란히 발생합니다.
반면 양국 통화 당국 및 상업은행들이 주권 동기화기를 운영하는 Canton 모델에서는 세 단계가 눈 깜짝할 새에 이어집니다.
- 바이어 측 주거래 은행의 외화
SovereignCash계약이 출발 도메인에서 배정 해제(Unassign)됩니다(이때 재할당 카운터가 1 증가). - 양자 외환 결제 동기화기(\(S_{\mathrm{FXSwap}}\))로 신규 배정(
Assign)되어 유럽 수출기업 주거래 은행의 유로 계약과 나란히 정렬됩니다. AcceptPvpSwap단일 트랜잭션 트리 안에서 두 통화의 소유권이 단 15초 만에 중개은행을 거치지 않고 원자적으로 맞교환(Herstatt Risk = 0)됩니다.
삽화 구성 및 생성 프롬프트 보기 (Illustration Spec & Prompt) 열기 / 닫기
4. BIS mBridge, Project Evergreen과 CPMI-IOSCO 원칙 8·12
주권 동기화기 공존 모델과 2단계 재할당 프로토콜은 국제 결제 감독 규범이 요구하는 법적 조건을 수학적으로 구현한 아키텍처입니다.
CPMI-IOSCO 『금융시장인프라원칙(Principles for Financial Market Infrastructures, PFMI)』 원칙 8(결제 완결성) 및 원칙 12(교환가치 결제시스템) — 글로벌 지급결제 인프라는 거래 당일 중 취소 불가능하고 무조건적인 결제 완결성(원칙 8)을 보장해야 하며, 이종 통화나 증권·대금 간 교환 시 한쪽 자산의 이전이 최종 완결되는 경우에만 상대방 자산 이전도 최종 완결되는 동시 결제(PvP 및 DvP) 메커니즘을 통해 원금리스크를 완전히 제거(원칙 12)해야 한다.
전통 외환 시장에서 PFMI 원칙 8과 12를 충족하는 창구는 2002년 출범한 CLS 은행(Continuous Linked Settlement Bank)뿐이었으나, CLS는 주요 18개 통화에만 한정되어 아시아·중동 신흥국 통화 결제나 24시간 국채·예금 토큰 연동에는 참여할 수 없었습니다. 이제 글로벌 중앙은행과 국채 발행 당국들은 다중 도메인 분산원장 위에서 이 한계를 넘어서고 있습니다.
사례 3: 홍콩 금융관리국(HKMA) 'Project Evergreen' 다중 통화 디지털 그린본드 발행 심화
가장 상징적인 실전 사례가 홍콩 금융관리국(HKMA)의 'Project Evergreen'입니다. HKMA는 2023년 2월 Daml 및 Canton 아키텍처 기반의 골드만삭스 디지털 자산 플랫폼(GS DAP)을 활용해 8억 홍콩달러 규모의 세계 최초 정부 발행 토큰화 녹색국채(Tokenized Green Bond)를 성공시킨 데 이어, 2024년 2월에는 규모를 약 60억 홍콩달러 상당으로 대폭 키우며 홍콩달러(HKD), 미국 달러(USD), 유로화(EUR), 역외 위안화(CNH) 4개 통화 트랜치를 동시에 발행했습니다.
이 다중 통화 청약의 핵심 난제는 명확했습니다. 유럽 투자자 A는 유로화 현금 도메인에서, 미주 투자자 B는 달러 현금 도메인에서, 중화권 은행 C는 위안화·홍콩달러 현금 도메인에서 각기 다른 주권 통화를 들고 동일한 녹색국채 원장에 청약 대금을 납입해야 했던 것입니다. 만약 퍼블릭 체인 브릿지 방식을 썼다면 수억 달러의 청약 대금을 사설 멀티시그 금고에 가두어야 했겠지만, Canton 기반 아키텍처에서는 국채 예탁 동기화기와 각 결제 통화 레그가 원자적 증권 대금 동시 결제(Delivery versus Payment, DvP)로 직접 맞물렸습니다. 그 결과 전통 채권 시장에서 영업일 5일(T+5)이 걸리던 국제 채권 발행·정산 주기가 단숨에 단축되었고 브릿지 인질 리스크 제로로 다중 통화 국채 결제가 완결되었습니다.
-
뉴욕 연준 Project Cedar & 규제책임네트워크(Regulated Liability Network, RLN): 뉴욕 연준과 씨티그룹(Citi), BNY 멜론(BNY Mellon), 웰스파고(Wells Fargo) 등 대형 은행들이 실증한 RLN 아키텍처는 중앙은행
wCBDC, 상업은행 예금 토큰, 규제 준수 스테이블코인이 각자의 독립 도메인 주권을 유지하면서도 단일 계약 의미론 아래1:1액면가로 원자적 결제를 달성함을 증명했습니다. - BIS 혁신 허브 mBridge MVP: 중국·홍콩·태국·UAE·사우디 중앙은행이 참여해 2024년 최소 실행 가능 제품(Minimum Viable Product, MVP) 단계에 돌입한 mBridge 역시, 각국 중앙은행이 자국 통화 원장의 통제권을 보유한 채 수억 달러 규모의 실제 무역 대금 PvP를 직결 정산하며 다극화 통화 질서의 표준 모델을 보여주고 있습니다.
이 장에서 남는 것
- 디지털 화폐 4계층과 화폐의 단일성(Singleness of Money). 소매·도매형 CBDC, 상업은행 예금 토큰, 스테이블코인은 법적 채무 주체와 신용창출 능력이 다르며, 민간 예금 토큰들이 19세기 자유은행권이나 2023년 SVB 사태 때의 스테이블코인처럼 액면가에서 이탈하지 않으려면 중앙은행
wCBDC주권 동기화기를 통한1:1최종 결제가 필수적이다. - 사설 크로스체인 브릿지의 안보적 파멸. 원본 자산을
5-of-9다중서명 금고에 가두고 랩핑 토큰을 찍어내는 Web3 브릿지는 로닌 브릿지 6.24억 달러 해킹이 증명하듯 국가 외환보유액의 사설 인질화와 통화 주권 상실을 초래한다. - 계약 배타성 불변식(\(\sum \mathbb{I} \le 1\))과 재할당 카운터. Canton의 모든 계약은 임의 시각에 최대 단 하나의 동기화기 ACS에만 활성 존재한다. 카운터는 배정 해제 때 1 증가하고 배정은 그 값과의 일치를 검사하며, 재전송은 이미 완료된 재할당 식별자와 이미 활성인 계약 검사로 막힌다. 계약은 원래의
ContractId그대로 도메인 간에 재할당된다. - 주권 보존형 국경 간 실시간 PvP·DvP. 유럽 수출기업의 무역결제부터 뉴욕 연준 Project Cedar, BIS mBridge, 홍콩 금융관리국 Project Evergreen 4대 통화 국채 발행에 이르기까지, 주권 동기화기 공존 모델은 통화 주권을 조금도 양보하지 않고 CPMI-IOSCO PFMI 원칙 8·12를 충족하도록 설계할 수 있다.